


本文最初发布于 2014 年 11 月 26 日
第一节 发展情况
……改革开放前,由于计划经济模式的激励和船舶固有的国防意义,民船业的概念模糊甚至不确定船用钢材厚度,民营船舶业更是零。 正是市场经济机制激活了民营经济的发展,使民营船舶经济以产业规模出现在民用船舶市场。
1.1. 民营造船业的兴起
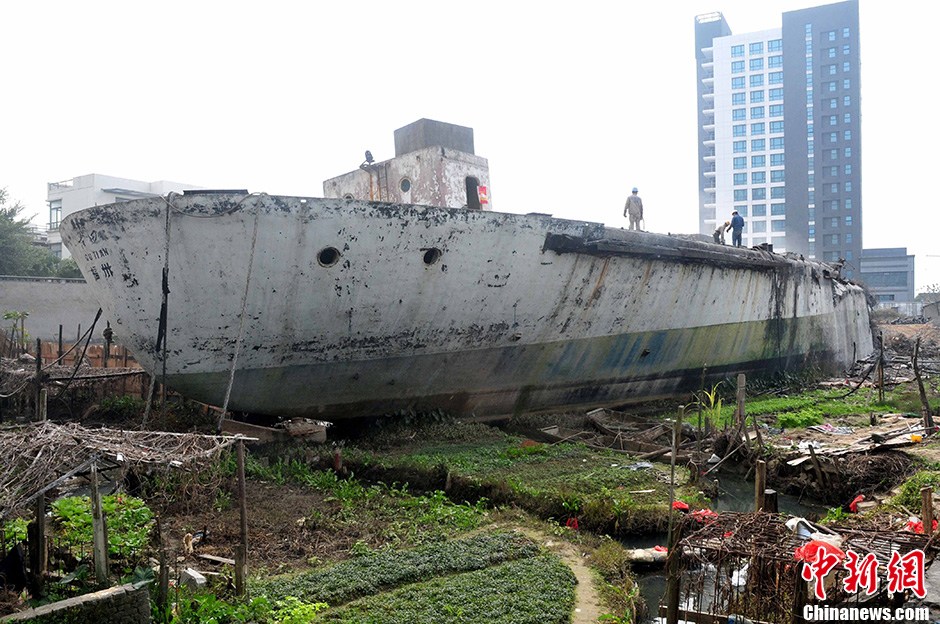
……民营船舶经济是改革开放后市场经济的产物。 改革开放三六年(1978-2008),民营船舶的生产经历了木船、水泥船的运输和更新换代; 钢质船舶的建造和运输; 工业化发展 三 第一阶段,区域主要以西南沿海的江、浙、闽、回四省为代表。
……80年代初期,由于新政的限制,还没有民营航运业的概念。 当时的乡镇企业基本涵盖了各种集资、注资成分产生的家庭作坊经营模式的运输/造船厂经济实体。 航运市场对运力的巨大需求,激发了人们自主使用木船、水泥船进行运输的积极性。 一时间,木船、水泥船在江海岔水系周围噼里啪啦、噼啪作响。 以家族为主导的裙带关系投资造船厂是当时占主导地位的经济模式。 这些实体中营运船东的决策权占主导地位。 私人造船的程序通常始于船东向造船厂预收造船厂的资金。 这一时期建造的水泥船通常在20吨以下; 木船通常在 60 吨以下。 据中国船舶工业总公司1988年编制的资料[1],1983年,全省沿海十省市造船企业数量居江浙省第一、二位; 而企业平均产量排名第八、十位; 1987年乡镇造船企业总产量比1980年下降了383%,下降的主要原因应是江、浙、福建、惠州等省乡镇造船企业比重下降所致.
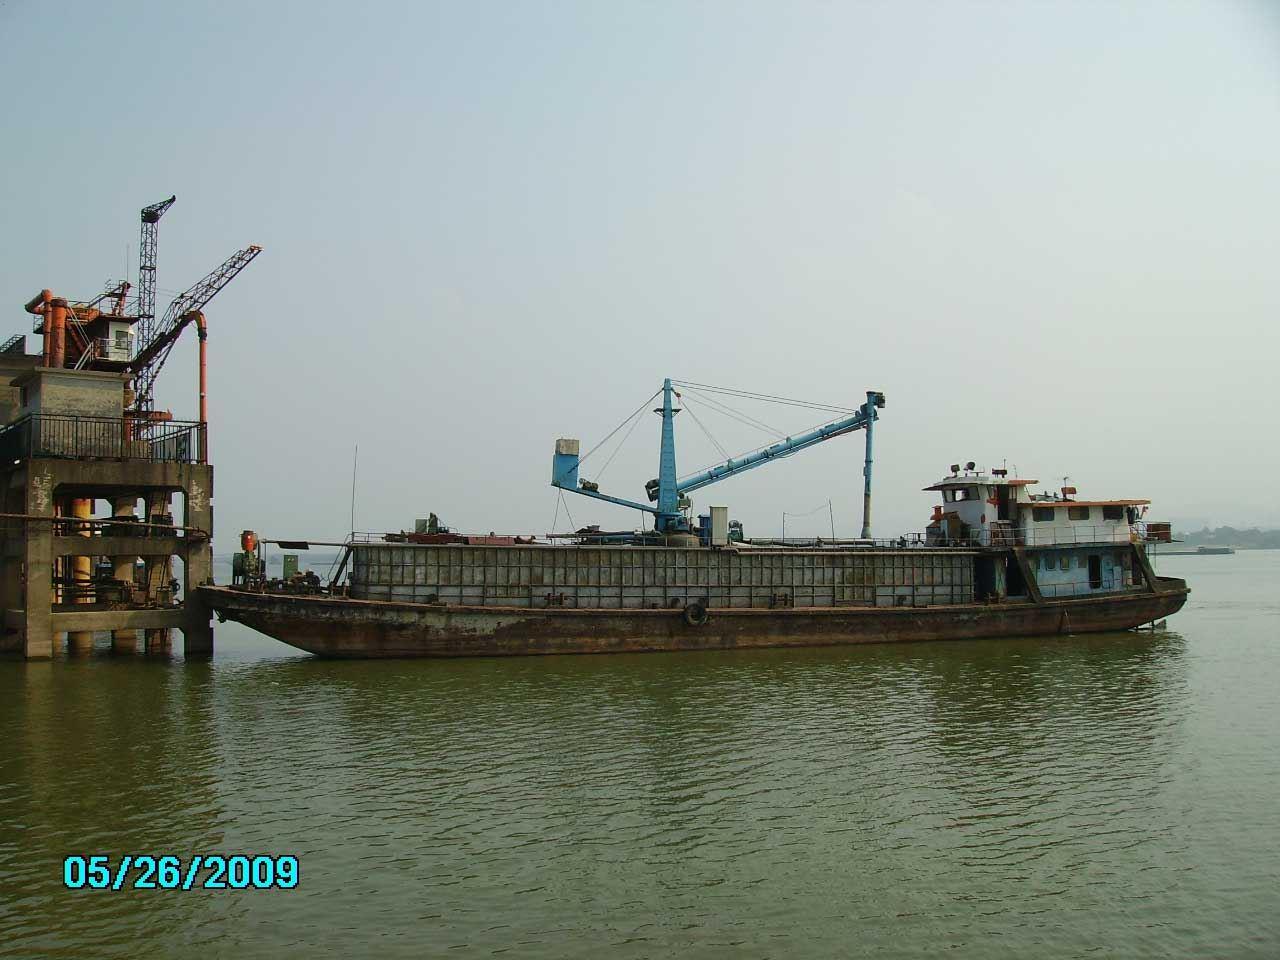
…… 80年代中后期,随着一系列个体私营经济新政策的实施,各类名义上的乡镇企业迅速恢复了民营企业的本来面目。 随着运输需求的减少,水泥船和木船的吨位虽小,但安全系数差的弊端无疑显现出来,钢壳船替代水泥木壳船已是刻不容缓的任务。 根据上述数据,1987年运输木船建造企业333家,1980年和1983年产值分别为5571艘和5048艘,三年下降9.4%; 357家水泥造船企业,产值分别为97463艘和64598艘,三年减少34%,足以看出当时木船和水泥船逐渐被钢制船舶替代的趋势。 这一时期,船只的衰落也极为迅速,百马力以上的渔船大部分被钢船所取代。 根据以上资料,全国有渔船制造企业53家,1987年产值比1980年下降68%; 其中,建造200马力及以上的企业有24家,占总数的45%,产值同比增长60%,由于上述统计口径仅限于所有独立核算的工业企业,因此,渔业企业内部造船企业建造的船舶和私人联户建造的船舶,大部分不在统计范围之内。 由于资源和能源消耗的激励,30多年来私人渔船的尺寸几乎一直保持在160-250马力(814船型)之间。 近年来,各配套厂加大了主力汽油装置的优化引进力度。 同尺寸的美式将同舰型的主机功率降低到450马力及以上。
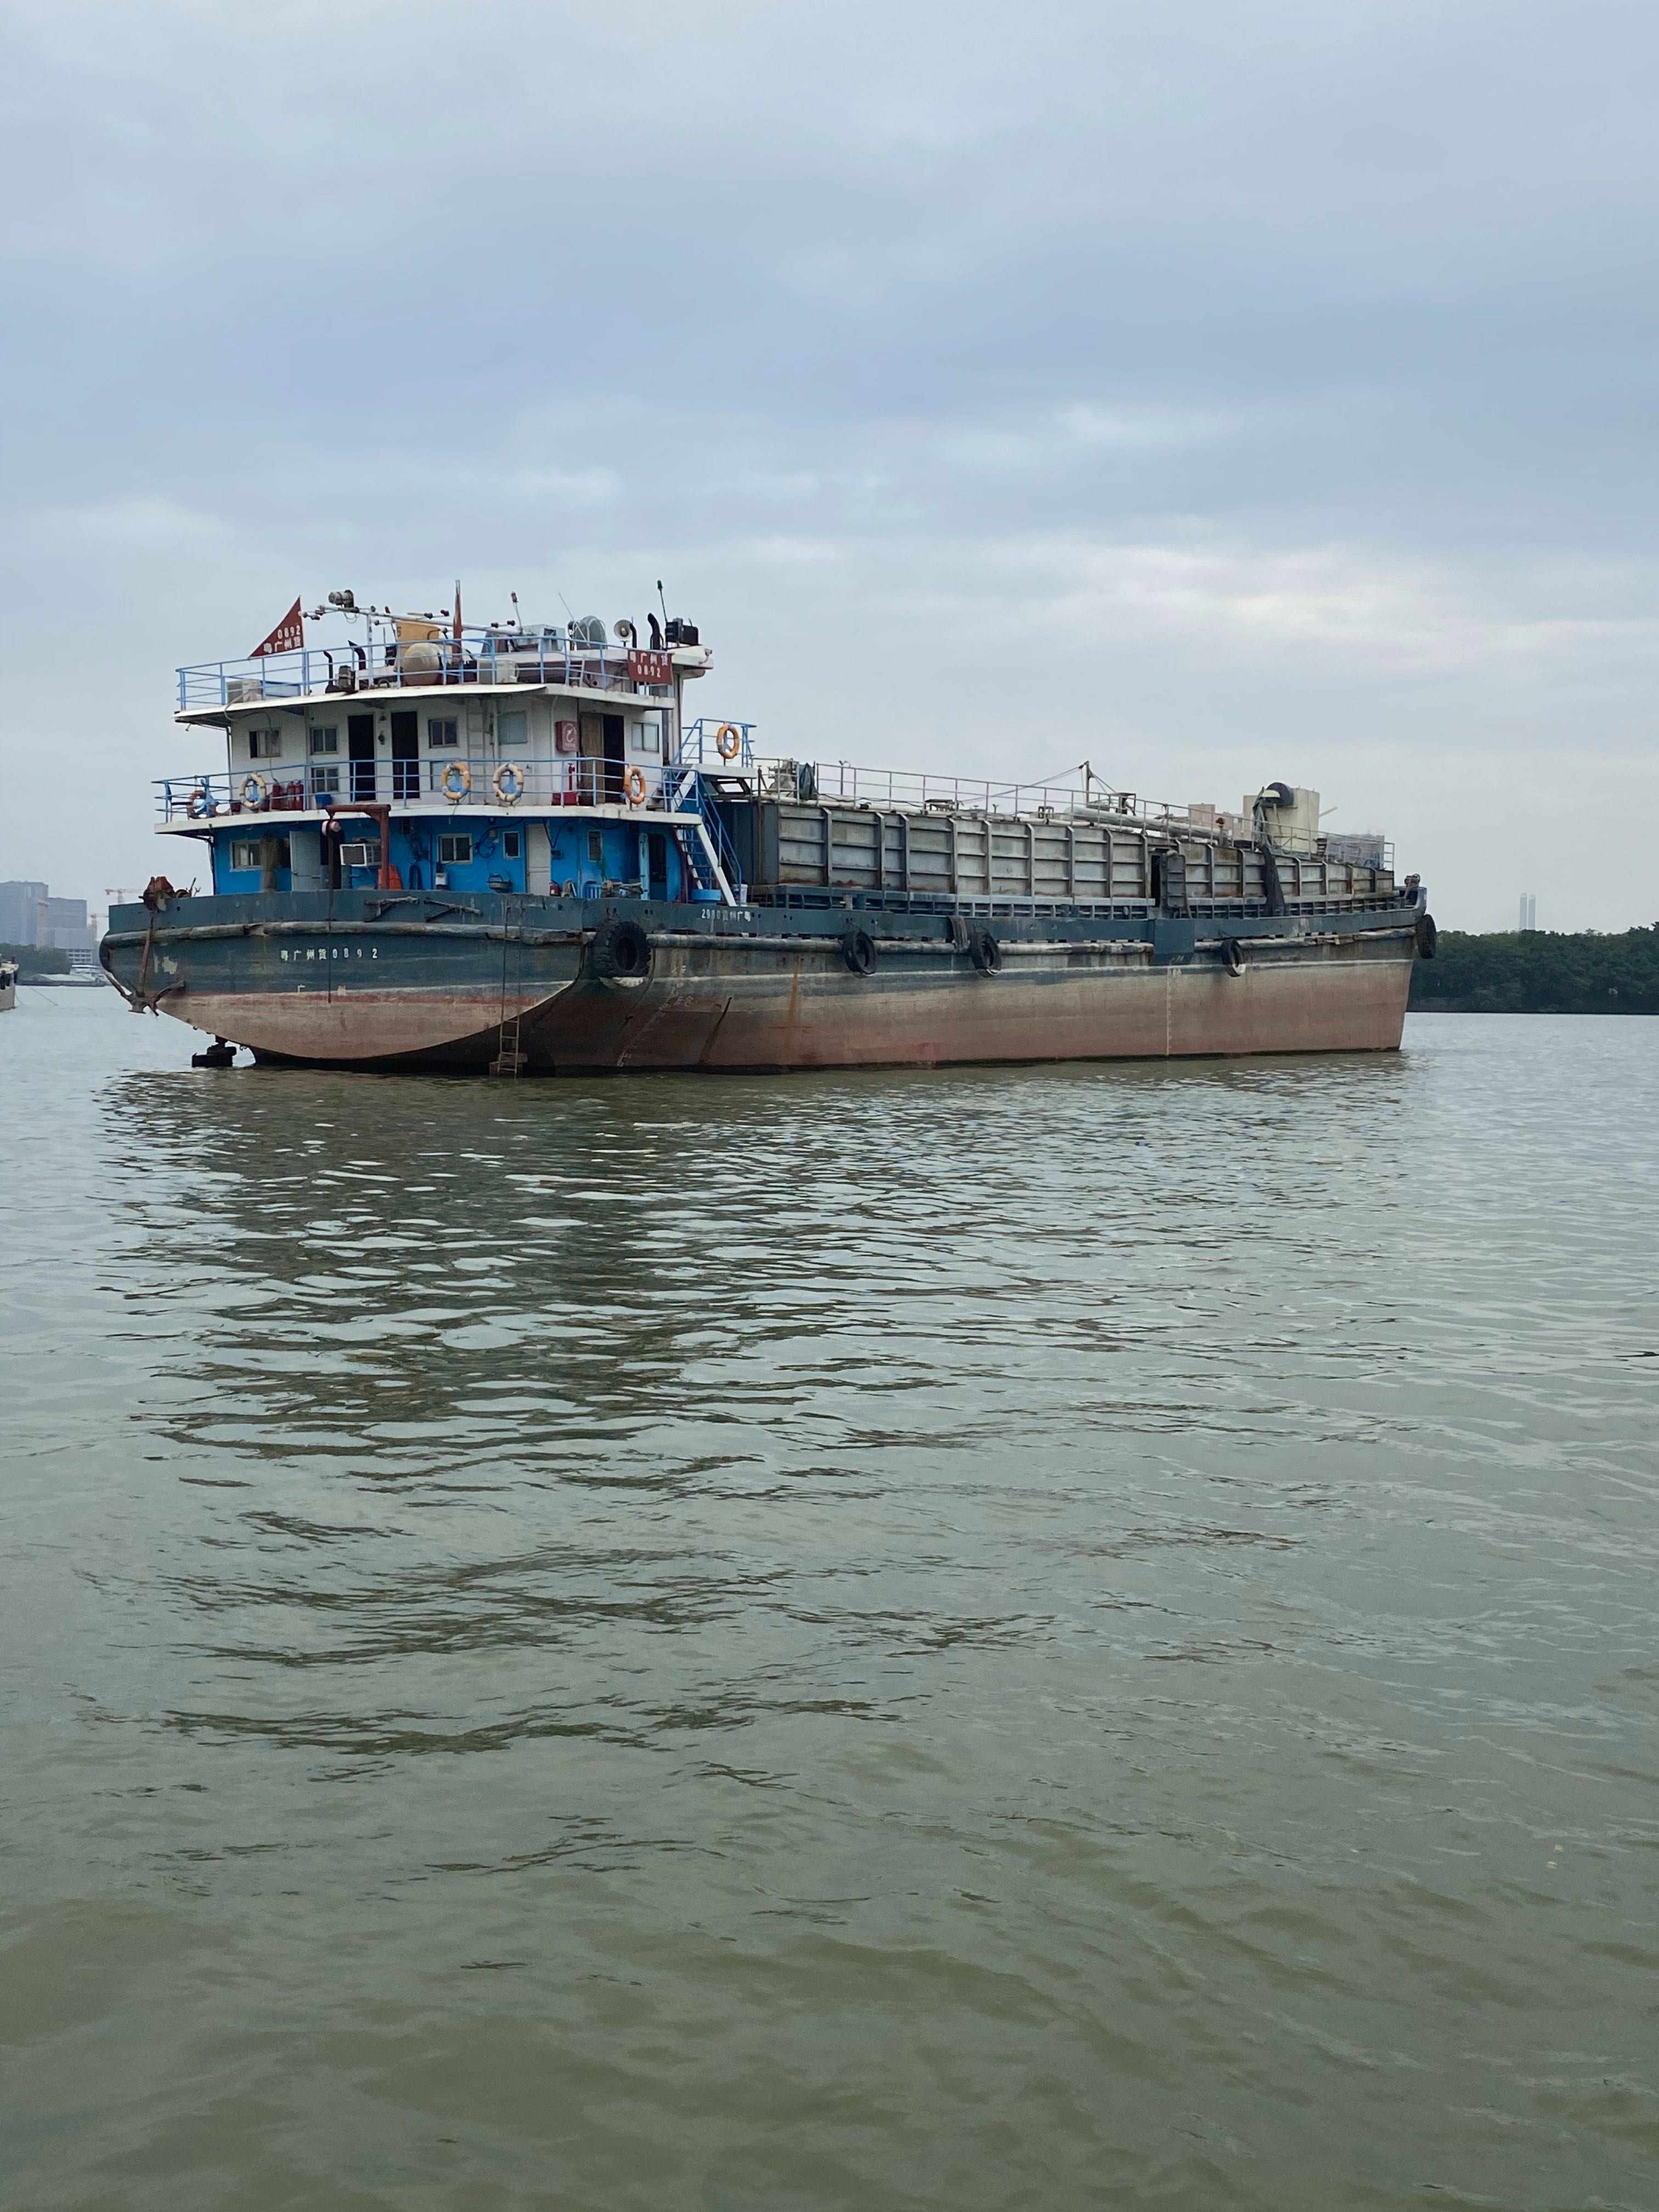
……由于建造大吨位钢体船首先要解决下水难题,于是气幕下水技术应运而生。 随即,海岔河水系滩涂和黄河水系滩涂上,一批批大吨位的钢壳船被铺上,业内称这艘船为“沙滩船”(这种船至今仍在明天正在建造运输工具。主要是沙船)。 第一批建造钢壳船的工人,基本上都是中途从事木船建造。 于是,培养了一大批高中时没念过书或随家人在造船厂当过学徒的“拜工匠”。 到1988年为止的6年间,船厂吨位能力从100吨减少到500吨,有的达到1000吨。
……由于首批钢壳船大多载货量不足400吨,实测吨位不足200总吨,实木船继续运输资源,装卸大多避开有行政管辖权的码头(处处可装,处处可卸)。 距政府出台船舶水上运输相关规定已近六年[2]。 尽管地方部门出台规定或由于民间传统的自由经营行为或管理难度大,上述船舶难以被列入名录。 水运管理的法定范畴已经成为不折不扣的“黑船”或“三无”船。 这类船舶从建造到运营船用钢材厚度,一直没有被纳入政府(船舶检验、港口监管、交通管制)的监管范围。 因此,在此期间,由于施工过程中的安全事故、施工质量事故或运输条件不佳事故等原因,许多船舶频频暴露在外。 这一时期的船舶建造和管理技术仍然延续了木船时期的整体建造过程; 没有船舶使用厚板的概念; 配套设备不需要船舶检验证书; 所有施工问题都可以用一台汽车起重机解决。 在管理方面,承包商(或工匠)仍然负责。 通常,可以在没有图纸给出主要规格的情况下建造一艘船。
... 20世纪90年代,随着船厂吨位的减少和政府管理的规范,建造商开始了工业化经营模式。 为满足船舶检验机构的严格要求,建造者开始在原有沙滩或更有利的区域进行投资,将船底沙滩改造成水泥滑台工作面,并在滑台上配备一个简单的龙门叉车。 所有相关资质认证均已完成。 这一时期,船厂已经有了质检的概念,原材料和设备也需要船检证书,有的还配备了生产-技术-质检三位一体的管理项目组(一般为2-4人)。
待续……





