


概括
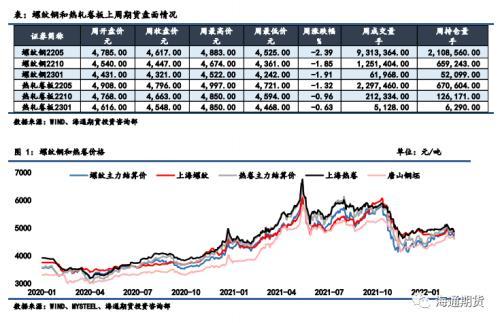
上周成品钢证券市场价格弱势,现货价格也出现反弹。 上周螺纹钢2205合约上涨2.39%至4617元/吨,镀锌卷2205合约上涨1.32%至4796元/吨。 5月至10月,螺纹与钢坯利差近远月均有所放缓; 螺纹、钢坯现货价格弱于有价证券,铜价上涨; 证券中坯料表现强于螺纹,螺线价差扩大; 金矿强于成品,螺旋矿占比上升。
供应:端午节后,电炉钢厂继续复工,短流程产值快速下降,但长短流程产值同比仍小幅上涨,整体环比维持高位; 转炉复工率和产能利用率也依然疲弱。
需求方面:建材贸易商交易陆续恢复,带钢表观消费量持续快速下降,但螺纹表观消费量同比下降幅度较弱且较显着。
库存:钢坯社会库存拐点已出现,螺纹钢社会库存持续增加库存周期,但整体积累率较低,整体库存未超预期; 工厂库存波动较小。 事实上广州市螺纹钢材批发,端午节后钢材需求启动时间并没有推迟,但受天气影响以及疫情不稳定的影响,需求恢复相对较弱,长流程生产依然疲软。 整体供需仍处于同期较高水平。 钢材价格也面临一定压力。 但螺纹钢社会库存积累不及预期,带钢社会库存也见顶回升。 整体积累过高,库存压力较轻,这对钢价也有一定支撑。 根据螺纹钢社会库存的周期性规律,预计2月底、3月初将达到峰值。 当前需求略显疲弱,短期内可能导致钢价回落调整。 后期仍需密切关注等待螺纹钢社会库存拐点出现。 通过去库存处理率进一步验证要求。
1. 价格及点差
上周成品钢证券市场价格弱势,现货价格也出现反弹。 上周螺纹钢2205合约上涨2.39%至4617元/吨,镀锌卷2205合约上涨1.32%至4796元/吨。 上周北京螺纹上涨100元/吨至4750元/吨,上海螺纹上涨90元/吨至4800元/吨,上海螺纹上涨90元/吨至5030元/吨附近,上海螺纹上涨70元/吨至4700元/吨。 华东、华南地区丝称价差回落至-133元/吨左右,华北、华南地区价差则由99上涨至9元/吨左右。 北京钢坯涨70元/吨至4860元/吨,上海钢坯涨20元/吨至4900元/吨,华北卷螺价差由高出钢坯价格80元/吨扩大至110元/吨。 上周,各地钢坯现货价格弱势。 天津方坯Q235上涨30元/吨至4600元/吨,天津上涨30元/吨至4700元/吨,四川上涨70元/吨至4750元/吨,四川上涨70元/吨至4750元/吨。 津津利差跌至50元/吨。
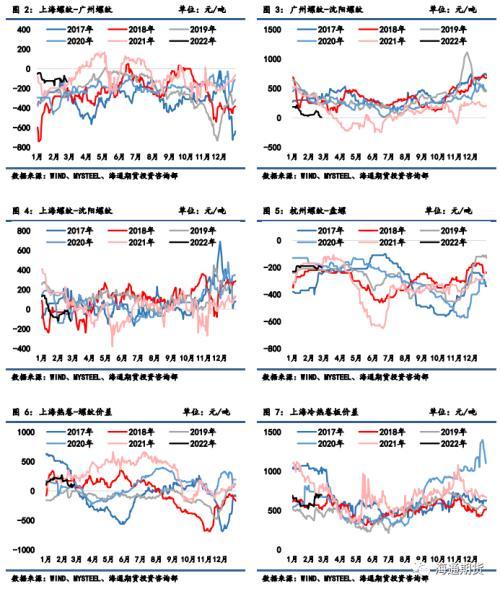
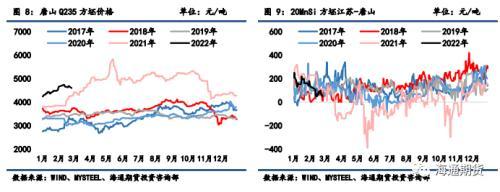
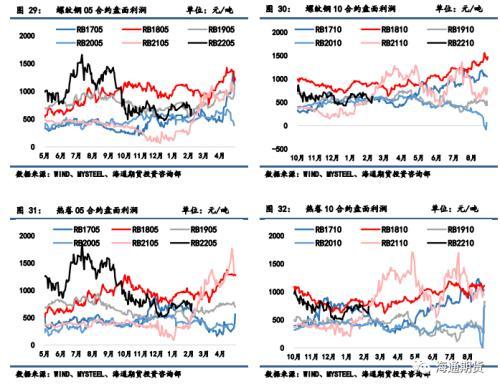
螺纹利差5月至10月为202元/吨至170元/吨,10月至1月为139元/吨至126元/吨; 10月至1月,价差从124元/吨下降至115元/吨。 上周市场钢坯价格强于螺纹钢,05合约卷螺差价由128元/吨扩大至179元/吨; 原矿整体表现强于成品,05合约螺矿比价从6.98下降至6.78。
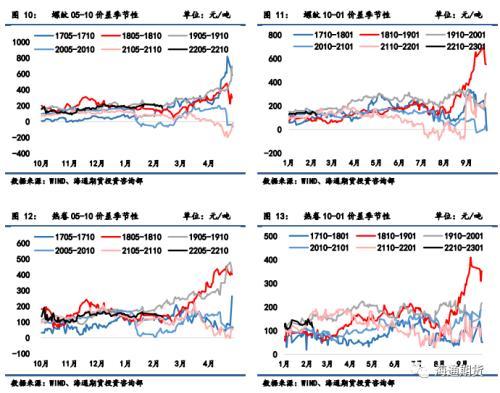
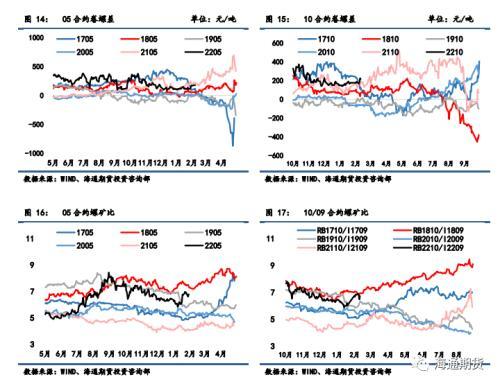
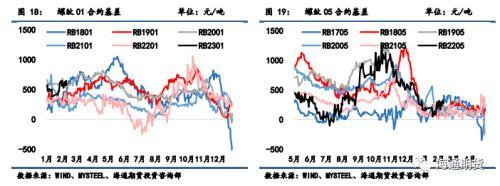
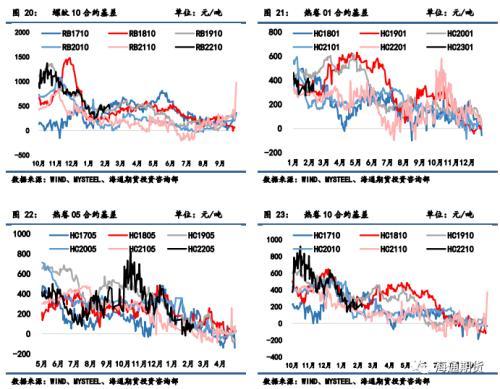
螺纹01合约价差由562元/吨扩大至576元/吨,螺纹05合约价差由221元/吨扩大至280元/吨,螺纹10合约价差由423元/吨扩大至450元/吨。 方坯01合约价差由298元/吨扩大至312元/吨,带钢05合约价差由23元/吨扩大至64元/吨,带钢10合约价差由174元/吨扩大至197元/吨。
2、废钢及收入
废铝:富宝数据显示,2/19-2/24期间,全省147家钢厂废铝日均发货量约为30.24万吨,较前期有所减少,且均有所下降。长流程和短流程钢厂均出现下滑; 2/18-2/24期间,147家钢厂日消耗量约为29.14万吨,较上期有所下降,长流程、短流程钢厂消耗量均有所下降; 库存周同比减少,供需格局较前期向好。
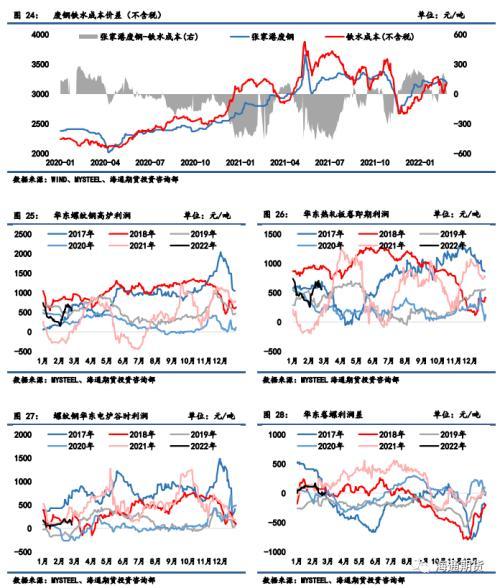
长流程:上周准一级冶金焦稳定,铁矿石现货价格大幅上涨。 总体来说,长流程的生产成本有所增加。 螺纹钢坯现货价格全线下跌,带钢现货价格强于螺纹钢; 由此可见,与前一周钢材吨钢收入相比,螺纹钢坯、华北地区钢坯现货收入双双回升。 截至2月25日,华北螺纹钢每吨收入(理论)约为545元/吨,华北钢坯收入约为555元/吨。
短流程:上周废铝现货价格下跌,苏州地区废铝价格大幅上涨30元/吨至3200元/吨。 铁水成本由219元/吨降低至23元/吨左右。 华南地区短流程钢收入和吨利润恶化。 华北地区,谷电收入从138元/吨上涨至75元/吨。 上周钢厂生产总体恢复。 长材加工成本随原材料价格小幅上涨。 螺纹转炉收入随钢价下滑,短流程成本小幅下降,电炉收入也萎缩并维持高位。 10元/吨,环比过高。
3、供应
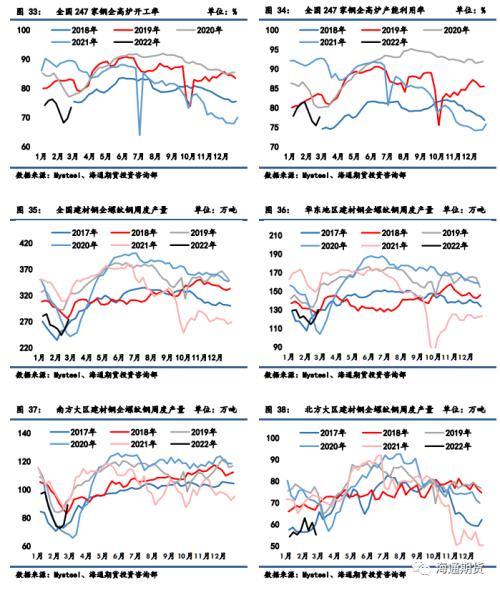
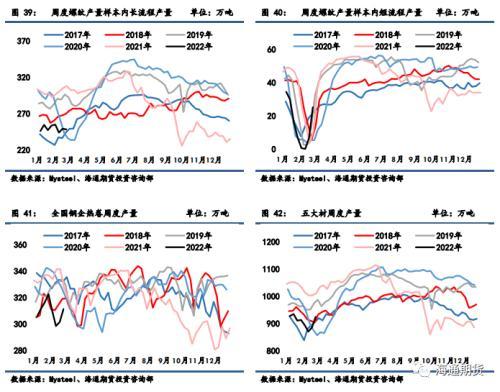
截至2月25日当周,全省247家钢厂转炉复工率同比升至73.44%,产能利用率同比升至77.61%。 天津市126座转炉每周检修,影响产值141.26万吨,天津市转炉复工率较上周下降7.93%至44.44%。 上周螺纹钢产值同比减少17.57万吨至273.55万吨。 分地区看,华北、华南地区产值同比下降,仅华南地区产值下降。 钢坯产值311.28万吨,同比增加9.76万吨,高于今年同期水平。 冷热板卷价差700元/吨,与前三年仍有差距广州市螺纹钢材批发,对供应板卷产值支撑不足。 上周热轧产值同比减少8000吨至81.6万吨; 上周中厚板产量129.52万吨,减少4.56万吨; 上周五种主要钢材总产值较上周同期减少38.82万吨,至924.9万吨。
4、需求
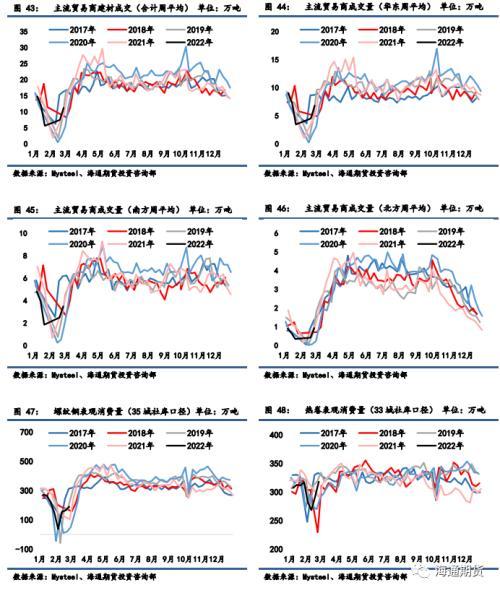
2月份第四周,全省主流建材贸易商日均成交量11.23万吨/日,较前一周减少3.79万吨/日。 分地区看,华北、华南、华南地区均出现下滑。 预计螺纹钢周表观消费量同比减少24.42万吨至188.99万吨,需求环比增长83.63%。 钢坯表观消费量环比减少26.85万吨至314.8万吨,需求环比增长13.57%。
5、库存
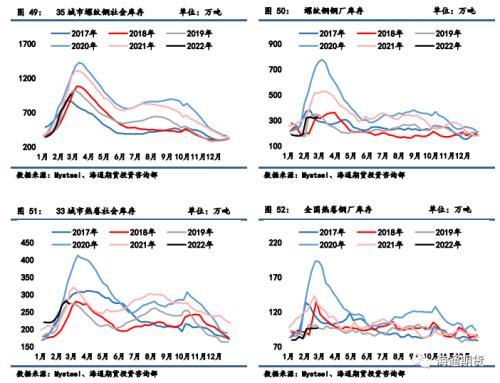
上周35城螺纹钢社会库存同比减少79.78万吨至965.28万吨,高于今年同期库存256.68万吨; 螺纹钢总库存同比减少84.56万吨,至289.28万吨,高于今年同期450.81万吨的库存水平。 上周55个城市钢坯社会库存同比减少3.84万吨至273.66万吨,高于今年同期库存49.26万吨;全年钢坯库存总量减少3.52万吨同比至496.35万吨,较今年同期增加82.9万吨
本文来自海通证券





