


冷轧板卷与热轧板卷价格走势对比
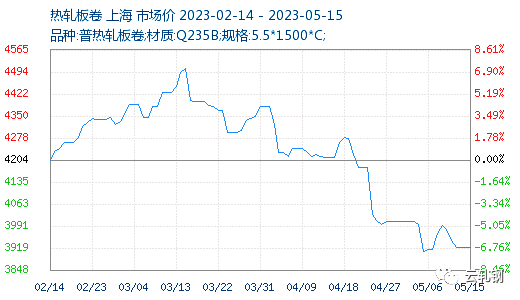
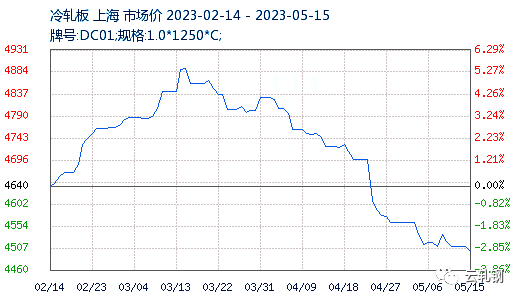
1、上周价格分析
近一周,冷热板卷市场价格震荡,现货价格跟随板卷周期先涨后跌。 周初受市场炒作及产值平控刺激,卷材小幅回落。 由于最初疲软的需求进一步消退,证券周中上涨。 加之原材料价格持续下跌,钢材巨亏状况得到改善,钢企生产积极性有所提高。 钢材市场供需矛盾未能改善,市场弱势下跌。 截至15日,国外钢坯市场单价3928元/吨,环比上涨1.01%; 热轧市场单价4500元/吨钢材每吨价格,环比上涨0.22%。
2、影响钢材市场价格的激励措施
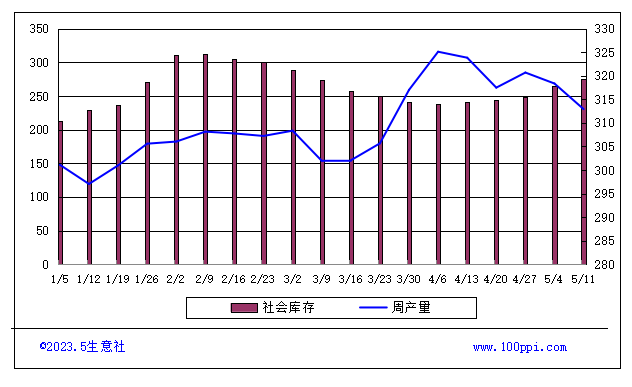
库存方面,镀锌卷库存-产值
热轧板库-产值
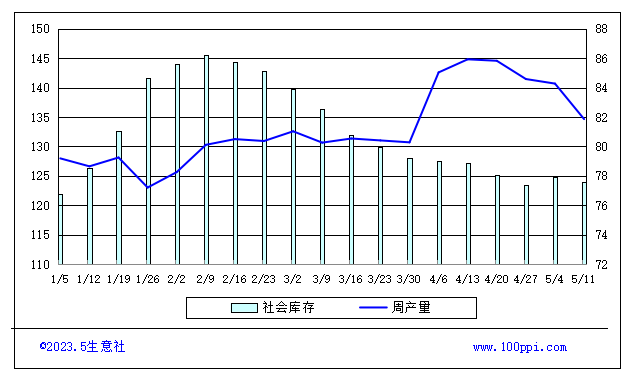
据生意社最新数据显示,本周镀锌社会库存275.67万吨,较上周减少10.81万吨,周产值312.93万吨,同比减少5.43万吨; 本周热轧社会库存124万吨。 与上周相比增加8700吨,周产量81.86万吨,同比减少2.41万吨。
从数据看,镀锌卷社会库存增速放缓,4月下旬以来,社会库存同比持续下降5周。 热轧社会库存有升有降。 冷热板卷产值继续下降。 从目前低位行情来看,5月前十天产值或将继续下滑。
成本
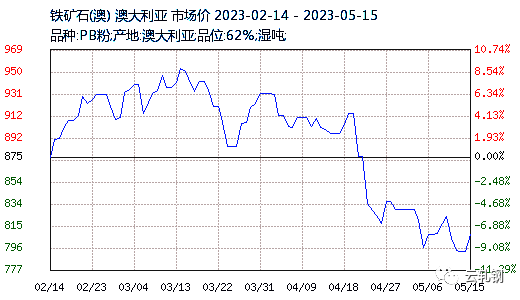
本周铜矿石价格先涨后跌,小幅下跌。 截至15日,铁矿石市场单价808元/湿吨。 本周海外出货出现阶段性下滑,铜矿供需基本面短期内转为供给强、需求弱的局面。 短期来看,铁水下降速度较慢。 在需求不佳的情况下钢材每吨价格,铁水产值仍有很大空间。 铁矿石消费量的增加是短期调价的弱势。
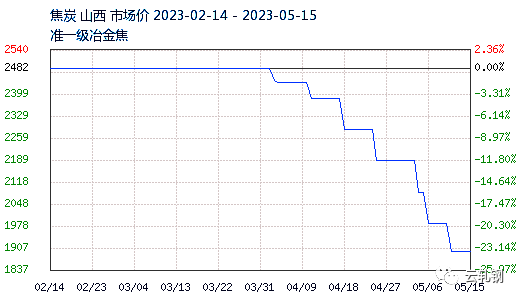
本周焦炭市场第七轮上调落地,四川地区准一级冶金焦价格1896元/吨,下跌4.53%。 焦化企业收入过低,但由于原料价格持续下跌,目前焦炭企业复工率仍处于较高水平,企业积极出货,整体供应依然低调。 下游钢材收入不足,原材料采购仍谨慎,打压焦炭价格意愿较强。 预计焦炭市场将维持弱势。
三、后市预测 目前,卷材价格已进入反复下跌阶段。 需求方面,改善并不好。 供应方面,本周焦炭、铁矿石、废铝价格均有所上涨。 钢铁收入好转,产值增速收窄,钢厂减产规模并未扩大。 当时市场对供需格局持消极态度,预计短期内卷材价格将回落运行。





