


春节过后,螺纹钢期货高位回落,呈现震荡下行走势。 昨天他们反弹了。 尽管强劲的需求预期和高成本仍将为螺纹钢价格短期提供一定支撑,但未来1-2个月螺纹钢阶段性调整的趋势或将持续。
强烈的期望存在周期性证伪的风险
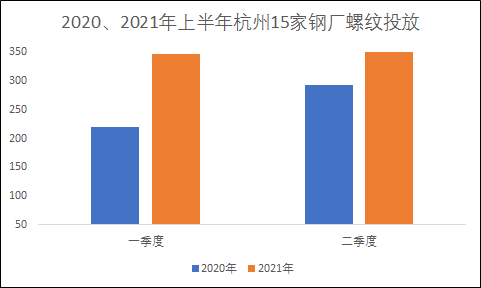
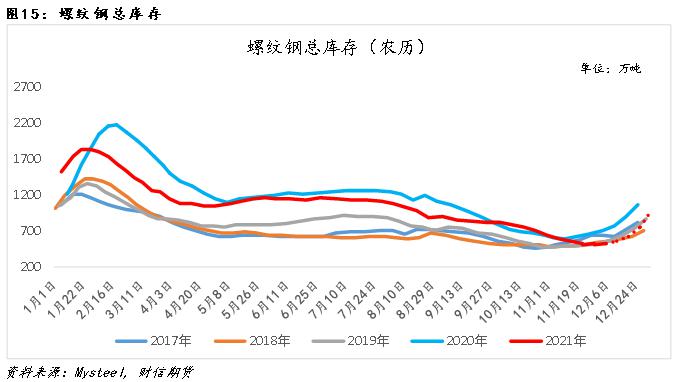
春节长假过后,稳增长政策持续实施,市场信心和预期有所回升。 但从实际情况来看,螺纹钢下游需求释放明显不足。 截至2月10日当周,螺纹钢库存1223.17万吨,同比(农历)增加21.72万吨,为连续第二周同比增加螺纹钢材,增幅正在逐步扩大。 建材表观消费量、日均交易量等高频数据也疲弱。
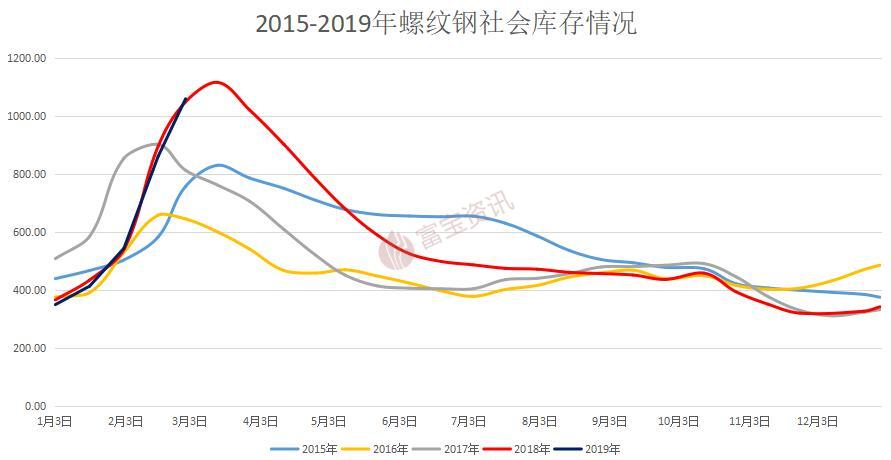
短期来看,旺盛的需求预计仍将为价格提供一定支撑。 不过,目前螺纹钢2305合约与现货价格接近持平,表明此前的强烈预期已经大部分体现在市场价格上。 那么,随着需求旺季的临近,强烈的预期将面临兑现的考验,需求释放的速度将成为未来游戏的主要冲突点。
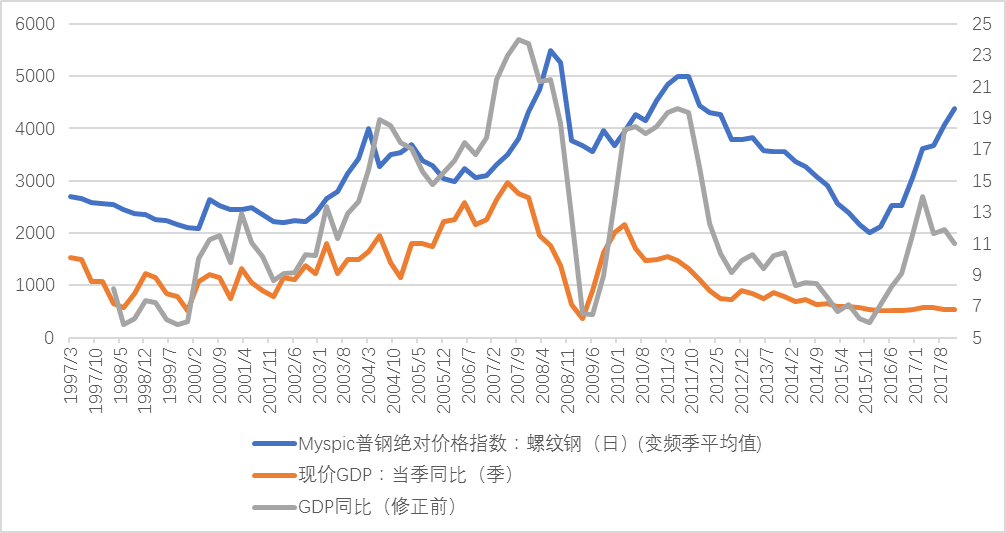
结合1-2月主要城市土地成交同比下降情况,我们认为此前的旺盛需求预期存在阶段性证伪风险,证伪时间窗口很可能从年底开始。从二月到三月初。
随着利润改善,供应恢复可能会加速
1月份后,受两轮焦炭价格下调等因素影响,长流程钢厂利润开始恢复。 目前螺纹钢利润已恢复至100元/吨左右。 与此同时,全国247家钢厂公布的利润率数据,年初以来已连续五周回升,截至2月10日当周达到38.53%,较上年同期上升18.62个百分点。 2022年底。此外,今年限产力度弱于2022年同期,高炉日均铁水产量一直呈现反弹趋势。
2022年,受疫情影响螺纹钢材,废钢供应有限,短流程螺纹钢产量占比将下降至9.73%,较2021年下降约3个百分点,也低于历史平均水平。 新年伊始,随着疫情影响消除,废钢供应也有所恢复。 春节后,全国61家钢厂废钢到货量连续两周回升。 此外,螺蛳废料价差已回到920元/吨左右。 从历史经验来看,当价差超过1000元/吨时,电炉企业复产速度将会加快。 截至2月10日当周,短流程螺纹钢产量12.6万吨,同比(农历)增加5.93万吨,环比增加10.7万吨。
结合季节性因素,未来1-2个月钢材供给增速可能快于需求增速。





