


我的钢铁讯:3月26日,各红色品种现货价格多数暴跌。 本周,国外建筑钢材产值继续上涨。 与此同时,钢厂和社会库存持续增长,下游钢材需求呈现加速复苏趋势。
检查数据显示,截至3月26日,本周钢材社会库存2430.63万吨,样本钢厂库存1087.32万吨; 钢材库存总量3517.95万吨,环比减少186.75万吨。
从产值来看,周线产值为290.1万吨,较上周减少17.12万吨。 线材周产值128.04万吨,较上周减少8.22万吨;带钢周产值297.68万吨,较上周增加4.85万吨。

3月26日,省内6家建筑钢材生产企业发布调价信息,累计调整幅度0至20元/吨。
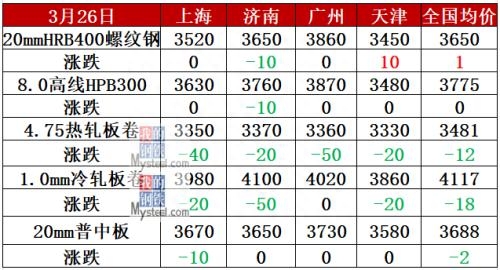
图:主要品种价格变动
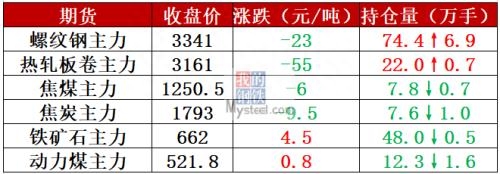
明天大部分红色证券都会暴跌。 供给方面,随着独立电炉钢厂进一步复产、长流程钢厂检修完成以及高炉添加废铝比例增加,带动螺纹产值回升。 需求方面,下游复产推动,成交进一步下滑。 本周前日我钢测测得的全省建材日均成交量为20.7万吨,同比增长10.14%。 从目前的供需格局来看,供需双方都处于恢复阶段,预计未来市场将继续回落。
钢现货
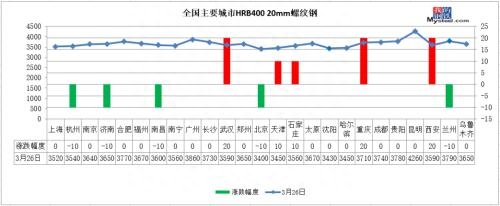
建筑钢材:26日国外建筑钢材价格涨跌不一。 主要城市螺纹钢单价3650元/吨,较上一交易日下跌1元/吨。 螺纹钢价格指数为3669点,较上一交易日下跌5点。 分地区看,西北、西南、华东地区价格以稳定为主,华北、东北地区价格小幅上涨,华东、华北地区价格局部下跌。 具体到明日市场,红证尾盘高开低走,国外大部分地区建筑钢材报价涨跌互现。 从成交量来看,市场观望情绪有所蔓延,整体成交量有所放缓。 数据显示,本周国外建筑钢材产值持续上升,同时钢厂和社会库存持续增长,表明下游钢材需求正在加速复苏。 综上所述,目前国外建筑钢材市场正处于加速去库存阶段,但短期市场交投气氛有所减弱。 预计下周国外建筑钢材价格或将反弹走弱。
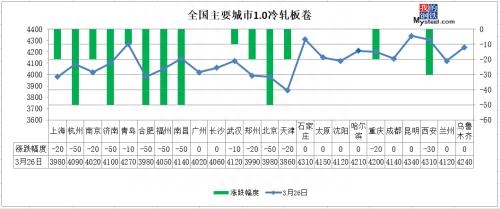
冷轧板卷:26日,全省主要城市冷轧板卷价格小幅下跌。 截至发稿,全省3.0镀锌卷单价3541元/吨,较上一交易日上涨12元/吨,4.75镀锌卷单价3541元/吨。 省内卷材单价3481元/吨,较上一交易日上涨12元/吨。 具体来看,全省各地区均有不同程度下降,其中北京涨幅最大,上涨50元/吨,河北下降10元/吨。 明日红色商品证券市场高位回落,现货市场报价尾盘上涨,但跌后成交晕眩,市场交投气氛清淡,终端采购热情低迷。 下午门店价格继续上涨,成交稍好,但多为门店补充库存。 码头接受的货物较少。 据本网公布的数据显示,本周产值继续增长。 目前钢厂收入仍在100元/吨左右。 预计产值继续增长空间不大,明日可能出现下降。 社会国库增加2.68万吨,继续增长,但降幅平缓。 整体库存维持低位,市场压力持续加强,负面情绪增多。 综合来看,预计下周冷轧板卷价格或将弱势回调。
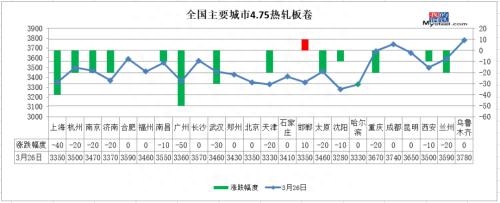
热轧板卷:26日,省内热轧板卷现货价格以下跌为主。 省内单价4117元/吨,较上一交易日上涨18元/吨。 广州价格3980元/吨,乐从价格3980元/吨。 价格3960元/吨,天津地区价格3860元/吨。 从地区来看,上海、武汉上涨10元/吨,北京、南京、郑州、天津、重庆上涨20元/吨,上海、济南、合肥、福州、南昌、北京上涨50元/吨等地区暂时保持观望态度。 一方面,当前贸易商库存增长趋势显着,但整体库存水平仍处于较低水平。 前期部分钢厂主动减产,以配合市场去库存,但后期为了完成季度生产计划,生产可能趋于正常。 受全球公共卫生危机影响,部分下游出口受到较大影响。 后期出口转内需压力较大,市场情绪普遍谨慎乐从钢材价格,后期市场较为消极。 因此预计近期热轧价格或将以弱势运行为主。
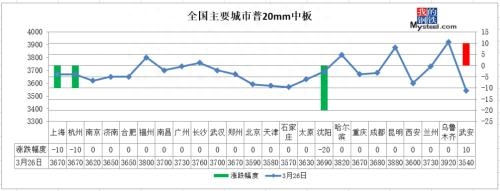
中国钢板:26日,国外中国钢板市场价格小幅上涨。 全省20mm普通板单价3688元/吨,较今日单价上涨2元/吨。 其中孝义市场暴跌10元/吨,北京、天津上涨20元/吨。 吨,其余北京、杭州、沉阳等地上涨10-20元/吨,其余市场保持平稳。 市场方面,明日证券回落,钢坯价格维持稳定。 据市场反馈,随着下游用户陆续恢复生产,当前钢板市场成交气氛较前期明显好转,成交总量保持稳定。 此外,钢厂价格锁定坚挺,现货价格上方支撑较强。 综合来看,预计短期内国外中厚板市场价格将维持横盘下跌。
原料现货市场
焦炭:26日焦炭价格保持稳定,市场各方暂时持观望态度。 目前,各地复工情况较为稳定,环保新政策影响较为渺茫,焦炭企业订单较为稳定,出货积极性较高; 港口集中度依然良好,港口库存持续上升,交易资源报价小幅上涨20元/吨; 钢厂一方面观望按需采购,钢厂继续打压原材料,增速略有放缓。 综合来看,短期焦炭现货价格暂稳,仍有反弹的可能。 需继续关注后续焦煤长期关联及钢价库存变化。
废铝:明日全省45个主要市场废铝均价2235元/吨,较前一交易日价格下跌9元/吨。 明天柳钢跌30%,废铝市场再度下跌。 由于近期废铝到货情况较好,市场呈现供大于求的趋势。 近期成品现货价格下跌,库存大幅增加乐从钢材价格,导致钢厂打压废铝。 价格强势加强,加大自有资金压力。 短期来看,废铝价格大幅上涨空间有限,预计短期内废铝价格或将出现反弹。
进口矿:26日,进口矿港口现货市场总体活跃,现货价格弱势下跌。 报价方面,晚间天津地区PB粉主流报价670元/吨,上海地区PB粉报价675元/吨,江内地区PB粉报价690元/吨。 议价空间5-10元/吨,而广东地区,晚间报价660元/吨,钢厂基本观望。 午后市场回落,贸易商报价未有调整,市场活跃度较晚间未见明显好转。 部分钢厂在江西主港寻找PB粉,报价650元/吨。 但贸易商基本坚守655元/吨,成交疲软。
钢材市场预测
供应方面,以螺纹钢主要品种为例:
从生产技术看,本周转炉和电炉产量增量基本持平,累计分别增加7.27万吨和7.65万吨,转炉增量略显疲软;
从省份来看,广东、广西减产明显,检修/减产代表样本为长春现代、水钢等; 广东、四川、陕西产量明显增产,供应增量代表性样本为扬州、龙江、江苏宏泰、成石、长丰、金刚等;
从地区来看,本周初西北地区小幅下降,其余六大地区从小到大分别为华东、华南、西北、华北、西南、华南;
总体来看,目前钢厂面临的压力尚未加剧。 为了顺应新政策和市场变化,供给整体增加较快。 但由于目前预期动力不足,去库存压力持续,预计明日螺纹钢供应量将有所增加。 增速与本周相同,增速区间在17万吨至24万吨之间。
需求方面,与上周(2020.3.27)相比,本周5大品种消费量增加24.08万吨,增加3.42万吨,减少6.94万吨,减少9100吨,增加2.69万吨。 与2019年同期相比,(2020.3.28)与消耗数据相比,除热材外,螺旋材、线材、冷材消耗量、介质消耗量分别减少12.93万吨、5.48万吨、3.88吨、9.76吨。 总体来看,在未来钢材消费的开放预期下,近期钢材价格坚挺。 价格支撑首先来自于需求的改善。 随着下游大面积复工复产,钢材消费逐步启动。 同时,稳降新政为后期市场消费提供了充足的想象空间。
库存方面,本周建筑钢材库存同比减少156.13万吨,薄板库存同比减少30.62万吨。 上周建筑钢材库存同比减少153.97万吨。 建筑钢材库存同比减少32.25万吨。 总体来看,随着疫情影响减弱,钢材需求迎来上升期。 复工、赶工后,库存增长较为平稳。 但由于前期需求基本停滞,库存积累已达到顶峰。 此外,当前低迷的需求不及预期,开工地复工限制较多,当前供应量持续减少,周增量在17万吨至25万吨之间,减少了供应量。去库存压力。 因此,短期内去库存的幅度仍然有限,需要耐心等待压力缓解。 。
综上所述,目前国外钢材市场正处于加速去库存阶段,但短期市场交投气氛有所减弱,钢价有望反弹走弱。
本文来源于我的钢铁网





