


概括
针对这个问题的策略:
钢厂:2305合约3900-4000区间轻仓做空。
目前钢坯供需矛盾不大,但消费亮点不足,下游采购谨慎,投机性消费预期不强。 目前,经济继续通过加强基建投资对冲房地产衰退,制造业消费增长空间不大。 在这样的预期下,短期内带钢价格上涨空间相对有限。
本周蜗牛成交量缺口小幅扩大。 法国1月进口配额放开,但印度部分钢厂因洪水停产。 法国的供应目前低迷。 市场反映近期钢坯出口收入好于出口销售(出口成交价较内贸低100-200元吨),且出口订单良好,带钢出口订单减少导致卷材螺杆扩产不同之处。 但出口并未常年持续,螺杆量差扩大空间相对有限。
展望后市,短期需求持续向好,钢价上涨震荡,部分风险释放,人大前新政预期依然存在,对钢价仍有支撑。 明天会有很多重要数据,可以等待反弹和做空机会,关注3900-4000区间。
不确定的原因:
海外通胀周期,国外经济复苏步伐
一
线
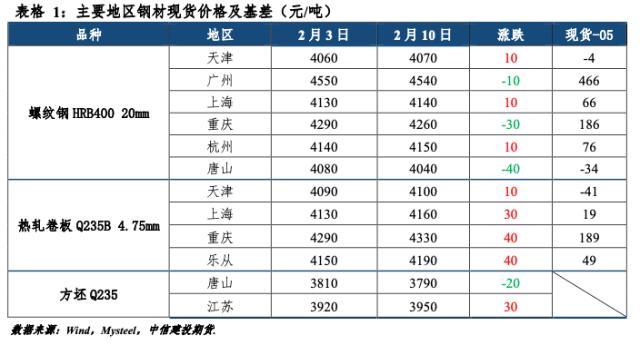
1.1 本周现货市场表现:建材涨跌互现,带钢普遍上涨
1.2 线程供应:短线进程启动,长线进程持续大幅下跌
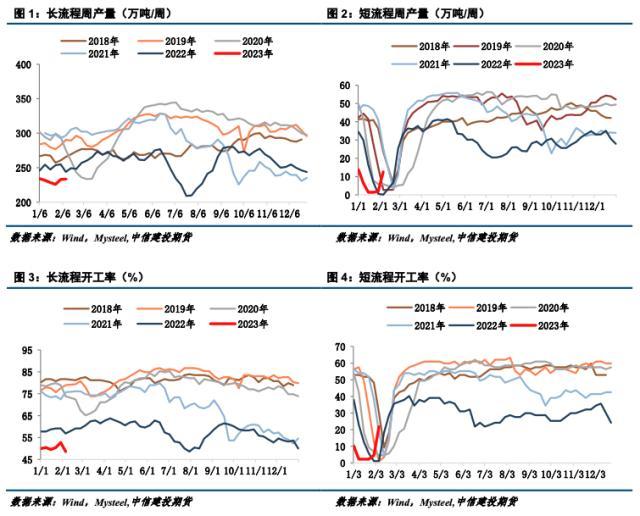
本周螺纹产值小幅下降,短流程企业复产速度加快。 部分长流程企业实施节后停复工方案,导致长流程复工率下降。 预计明日复工企业继续下滑,但因收入不佳,产值增速有限。 周度数据显示,截至2月10日,线材周产值246.11万吨,同比减少11.21万吨。 从工艺上看,长流程产值233.51万吨,同比减少5100吨,短流程产值12.6万吨,同比减少年减少10.7万吨。 本期长工序复工率为48.62%,短工序复工率为21.84%。
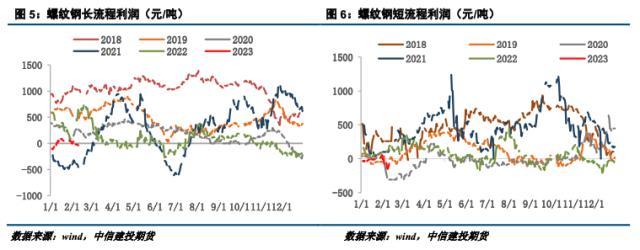
从收益来看,本周钢厂长短流程利润重回巨亏。 目前长线工艺巨亏50-100元/吨,短线盈利巨亏50-100元/吨。 钢厂利润率为38.53%。 多数钢厂生产仍面临巨额亏损,复产增产动力不足。
1.3 线程表需求:关注下游返工流程
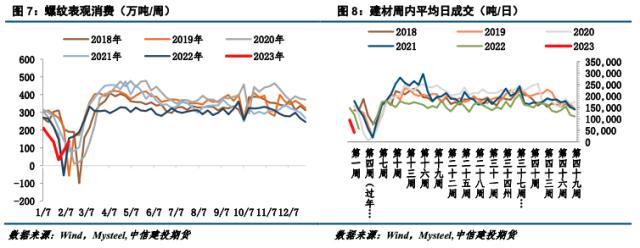
从表观消费量看,本周螺纹表需求136.27万吨,同比减少53.32万吨。 与往年旧历同期相比,这段时间的表需求量下降到一个比较高的程度,节后大部分工地还没有开工。 据百年建监,截至2月7日,全省建筑业企业复工率为38.4%,比上期提高27.9个百分点,比今年(2月)提高12.6个百分点17 在旧日历中); 下一期将提高28.6个百分点,今年环比提高16.9个百分点。 目前,建材市场成交处于回落修复阶段,但回升速度缓慢。 下游工地开工缓慢,叠加华北降雨,实际需求需要更多时间验证。
1.4螺纹库存:库存周期有望缩短
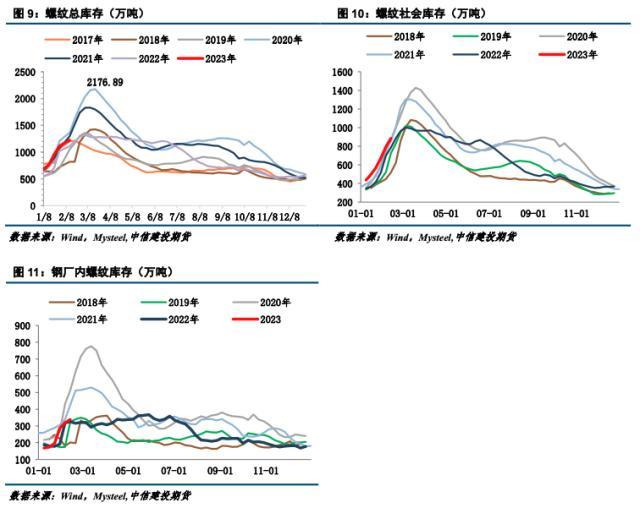
截至2月10日,螺纹钢总库存1223.17万吨,同比减少109.84万吨。 总库存水平现在略低于一年中的这个时候。 分环节看,线库较以往处于低位,钢厂库存接近历史同期水平。 本期社会仓884.82吨,同期89.9万吨,厂库338.35万吨,同期19.94万吨。 近两周社银基数较大,社银端点可能高于今年水平。 按照常规的季节性,2月中旬可以逐渐看到去库存。
二
钢坯
2.1钢坯供需:供需基本一致,矛盾不大
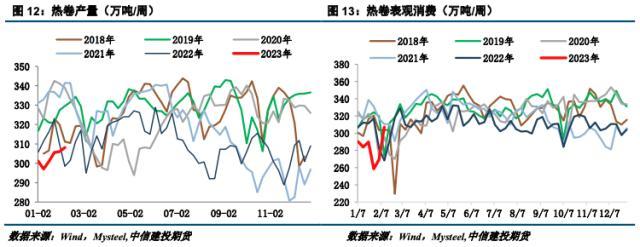
供给端,周度数据显示,截至2月10日,周度带钢产值308.15万吨,同比减少2.11万吨,近几日继续小幅回升。 需求端,带钢薄板需求量307.01万吨,同比减少37.72万吨。 本期供需基本持平,库存总量持平。 目前,钢坯供需矛盾不大,但消费亮点不足。 目前,经济继续通过加强基建投资对冲房地产衰退,制造业消费增长空间不大。 在这样的预期下,短期内带钢价格上涨空间相对有限。
2.2 钢坯库存:接近库存低点
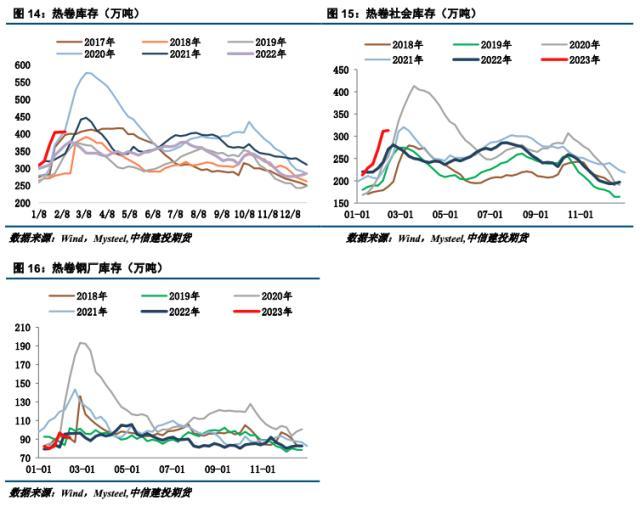
截至2月10日,本周带钢入库量1.14万吨-404.92万吨,其中入库社会库1.95万吨-313.04万吨,出库库库0.81万吨-91.88万吨。 目前,钢坯总库存水平已升至历史同期最低位。 目前钢坯供需基本持平,库存压力不大。
2.3 钢材概要:
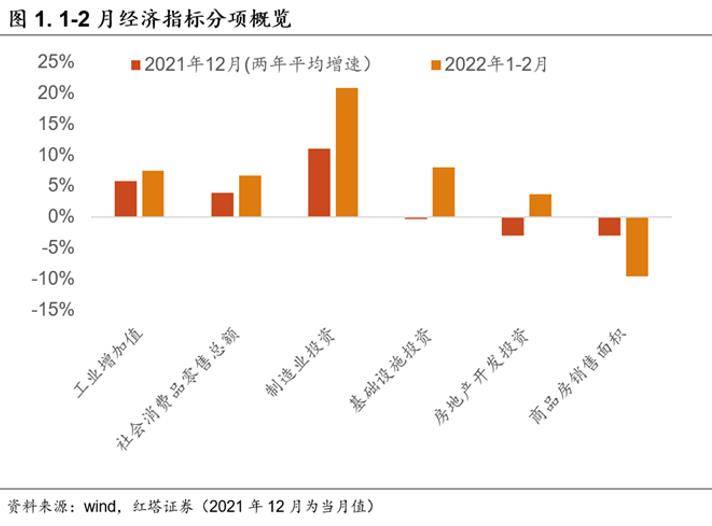
宏观层面,央行发布了1月份社会融资和信贷数据。 数据显示,1月份社会融资规模增加5.98万元,社会融资存量增长9.4%,较前值回落-0.2个百分点(前值为9.6%)。 从结构上看,企业常年个人贷款保持高增长,增速为10.6%,比上月继续回落0.6个百分点。 然而,公民抵押贷款的复苏势头被打断。 村民常年抵押贷款仅增加2231万元,环比减少5193万元。 元。 企业债券融资规模减少1486万元,同比减少-4352万元,政府债务减少4140万元,环比增加-1886万元,为社会融资的主要牵连项目。 1月份,个人贷款在市民和企业之间出现了明显的冷热分化。 核心区别在于房地产。 房地产投资何时触底、市场暴跌尚无定论。 科瑞地产追踪的数据显示,短期市场确实有一些回暖的迹象,无论是成交量下降、项目走访、认购量增加、优惠退出等,但不应该对当前某些项目的热销过于开放 热度能否持续还有待观察。 一方面,根据历史规律,由于5月1日返乡,年后会有一轮需求释放; 另一方面,疫情的全面解绑也将释放部分补偿性购房需求。 从目前的热销项目来看,主要集中在一二线的核心区域和强势的三线地区,能否以点带面拓展,还有待未来市场验证。
如今,房地产本轮下行周期已持续一年左右,房地产投资、销售、价格、三工面积等增速均处于下降区间。 当前经济持续加强基建投资对冲房地产衰退,制造业消费增长空间不大。 据不完全统计,2023年1月,全省共有项目复工11635个,同比下降189.5%; 总投资约93819.2万元,同比下降243.7%,环比下降93.0%。
从钢材基本面来看,节后建材市场无论是供给还是需求的回暖都不如预期。 long 的输出值由于巨大的损失而维持在较低的输出值。 表观消费方面,与上历同期相比,本期需求降幅较大,节后多数工地尚未开工。 库存方面,近两周螺纹库存量较大,库存端点较今年水平或有所增加。 按照常规的季节性,2月中旬可以逐渐看到去库存。 目前钢坯供需矛盾不大钢材消费,但消费亮点不足,下游采购谨慎,投机性消费预期不强。 目前钢材消费,经济继续通过加强基建投资对冲房地产衰退,制造业消费增长空间不大。 在这样的预期下,短期内带钢价格上涨空间相对有限。
本文来自行业资讯





