


钢铁产业链价格变化及传导逻辑:原材料跌幅小于钢材,成本传导主要是
5月份,钢铁产业链产品价格走势以下跌为主。 价格大幅上涨的原因分析如下:一是成本下行推动。 从下表可以看出,5月份原材料跌幅超过7%,成本加速、价格大幅上涨。 二是下游需求表现不佳钢材原材料价格走势,整体需求释放顺利,使得价格飙升。 三是市场宏观消息复杂。 美联储表示通胀尚未结束,对市场态度产生积极影响,物价大幅上涨。
通过对比原材料价格和钢材价格,原材料整体涨幅小于钢材价格降幅。 原材料价格大幅上涨主要是焦炭下跌所致。 5月份焦炭同比下跌17.10%。 释放有限,采购多以量为主,库存维持中高水平正常水平,刚性需求相对有限。 原料焦煤承压,焦化企业成本上涨导致焦炭价格大幅下跌。 但焦化企业并未出现严重亏损,收入仍接近盈亏线。 一些焦化企业甚至还有一定的利润空间,焦炭的利润仍然可以被挤压,价格仍然有上涨的空间。 而钢材方面,遭受巨大损失,钢厂仍有涨价意愿,因此钢材价格跌幅大于原材料波动。
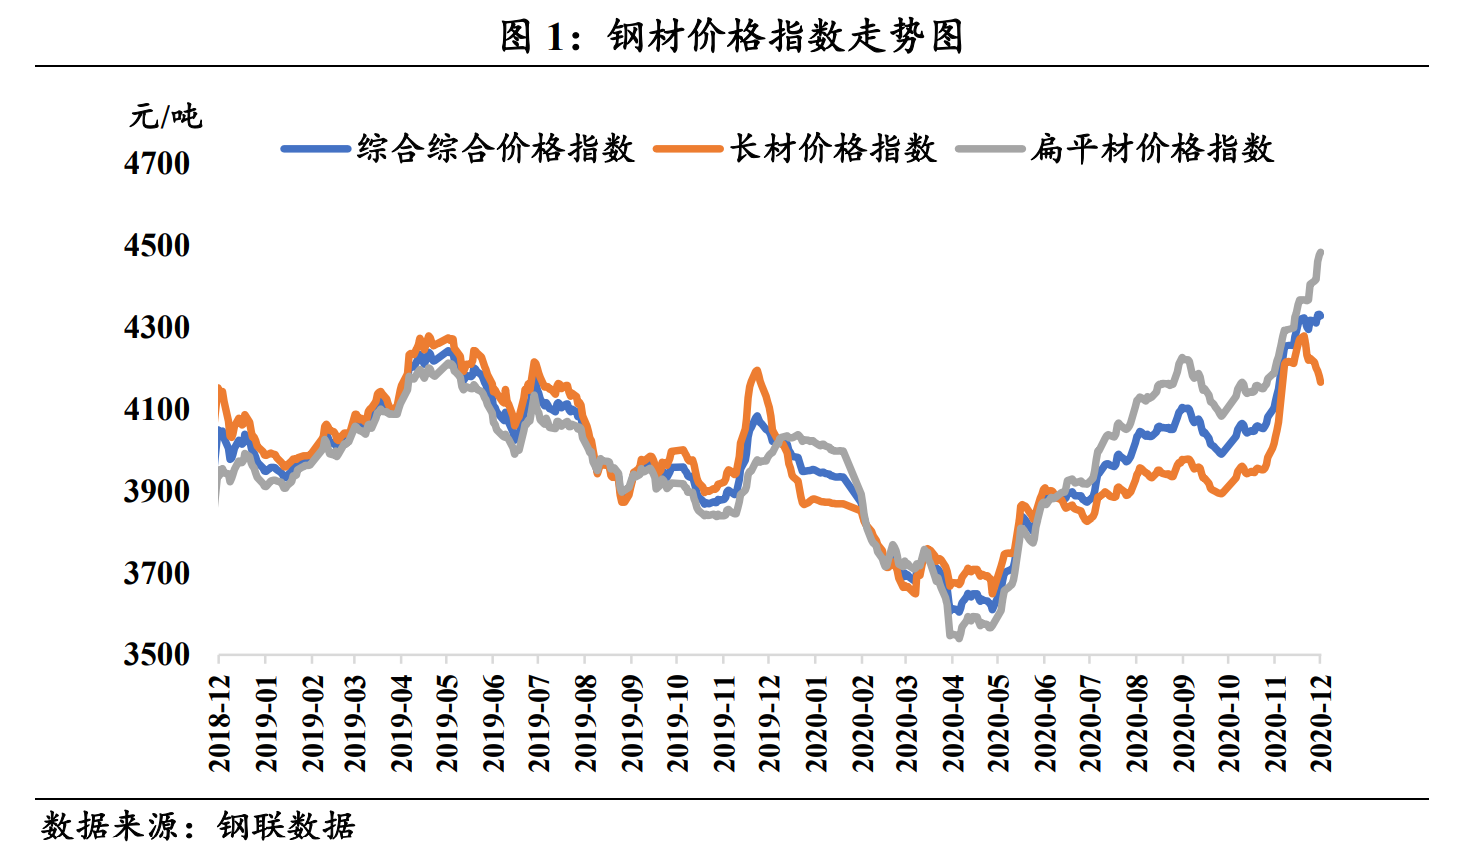
钢铁产业链上下游复工负荷变化:原材料增加、钢材增加
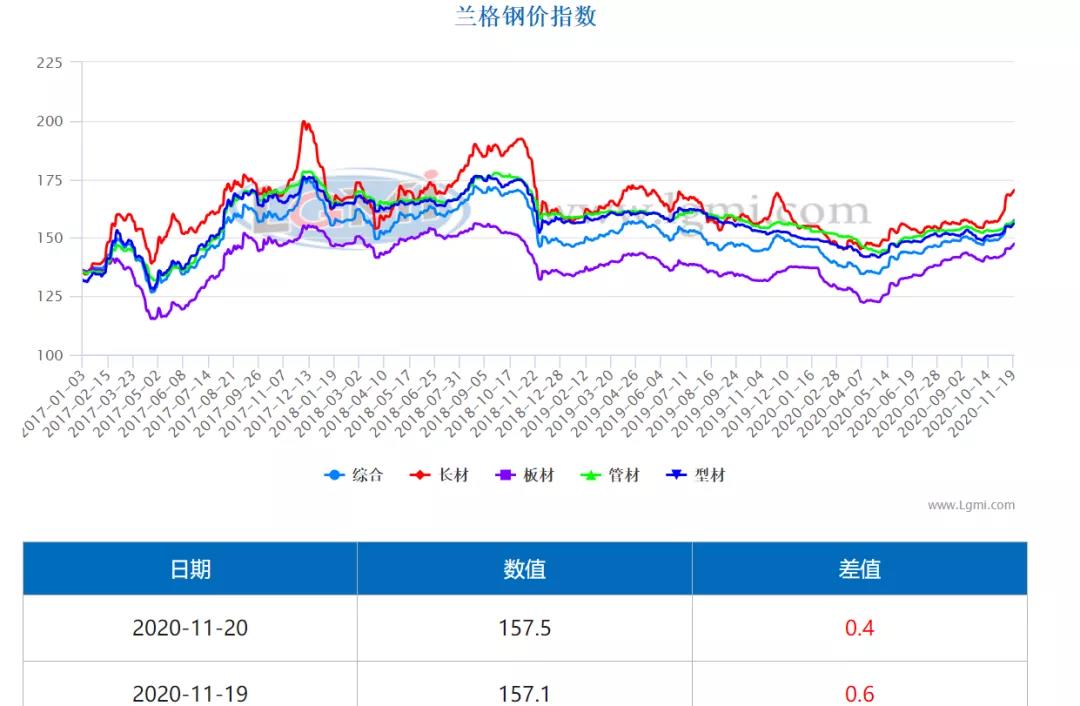
从5月份钢铁产业链产品复工率来看,原材料整体增长,钢材走势走强。 原材料方面,废钢铁电炉复工率明显提升。 5月份平均复工率为39.87%,同比下降7.76%。 电弧炉复工率上升的主要原因是下游成品需求疲软,电弧炉厂家收入水平较低,甚至出现巨额亏损。 部分地区电炉厂家检修减产,总体复工率有所提升。
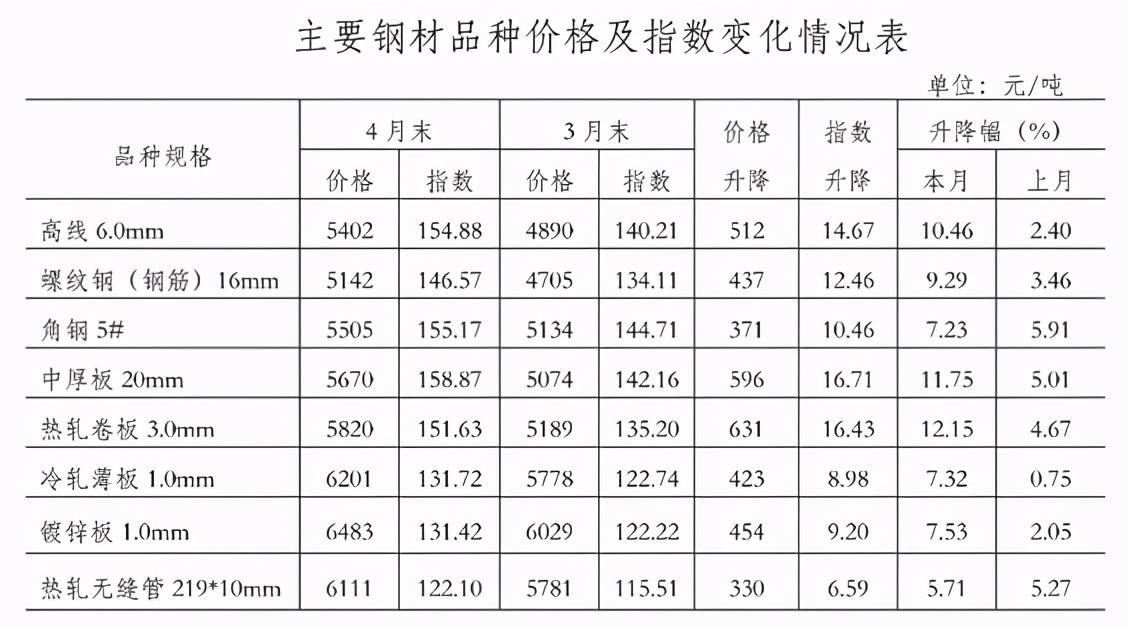
产成品方面,热轧卷板、中厚板、带钢、结构钢复工率有所提高。 其中,本月热轧板卷复工率增幅最为显着,同比上涨4.71%。 主要诱因是盈利能力的提升,激发了热轧卷钢厂的生产积极性。 在薄板产业链中,热轧的下游是涂层产品,涂层产品的毛利润持续处于较低水平。 进一步支持生产企业积极调度热轧板卷。 螺纹钢、焊管、不锈钢、拉丝材复工率上升,主要是钢企利润巨额损失,需求疲软,业绩不及预期。 钢铁企业主动减产检修,加大复工力度,产值减少。 综合来看,5月份,钢铁产业链整体呈现原材料上涨、钢材上涨的态势。
钢铁产业链总收入变化对比:钢铁收入同比增长,部分巨额亏损
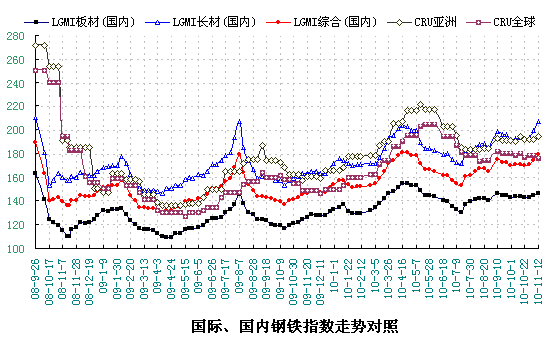
5月份,钢铁产业链大部分产品毛收入同比增长,部分产品出现巨额亏损。 其中,钢坯收入大幅增长。 收入同比增长主要是由于上游原材料价格下降,矿石、焦炭价格大幅上涨,钢坯本身成本下降,钢坯价格降幅大于钢坯价格降幅。成本增加,钢铁收入改善。 工字钢、结构钢收入同比分别增长260.68%、111.67%,主要是钢材价格大幅下跌且降幅低于原材料所致。 另一方面,下游终端行业钢材需求持续下滑,市场惨淡,价格先涨后跌。
6月份钢铁产业链产品走势预测:下跌弱势
预计6月份钢铁产业链产品整体走势将呈现回落走弱的趋势,价格重心或将继续下移。 从分析来看:一是需求表现减弱对价格产生抑制作用。 6月仍处于传统需求淡季,北方雨季,加上高温多雨天气影响室外工程施工进度,钢材需求可能进一步下滑,需求端或将低迷很难改变钢材原材料价格走势,这对市场价格有利。 二是原材料价格存在上涨风险,钢厂生产成本可能松动,对市场价格的支撑减弱。 三是不少业内人士对后市信心不足,下游用户以按需采购为主,备货积极性不高,阻碍市场价格上涨。
本文来自金融界





