


回顾上周钢材市场,钢材价格呈现暴涨小幅上涨态势。钢材综合价格指数上涨16点,线材和盘条分别上涨15和5点,镀锌和热轧上涨55、24点,中钢小幅上涨11点;原材料方面,铁矿石港元指数上涨10点,废铝价格指数下跌19点,焦炭综合价格指数上涨162点。
展望本周,钢材市场或将继续上涨。主要原因是:一是中央政治局常委指出,“动态出清”政策不会动摇;原燃料价格继续松动,成本没有支撑。
一、各类原材料
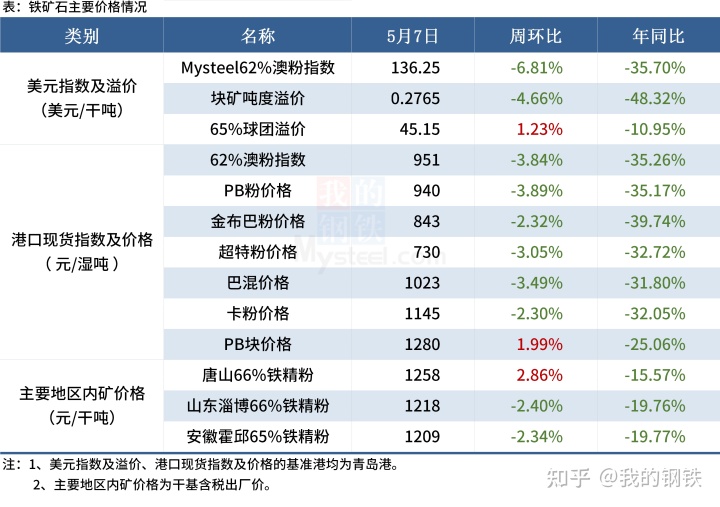
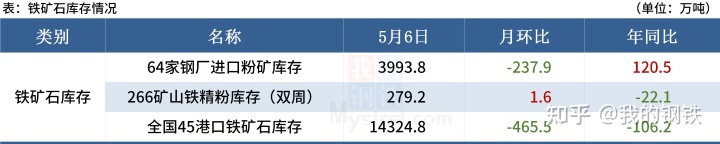
(一)铁矿石

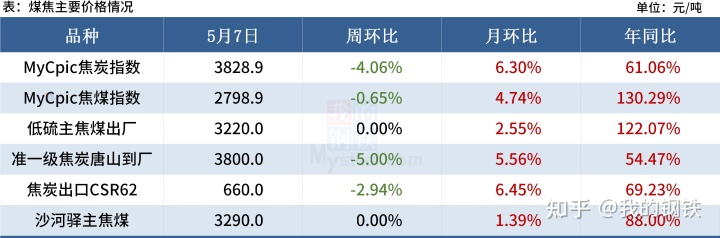
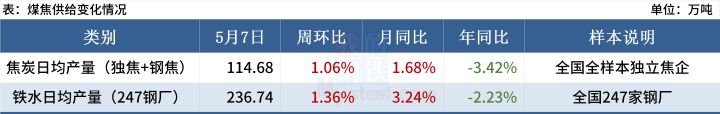
(二)煤炭
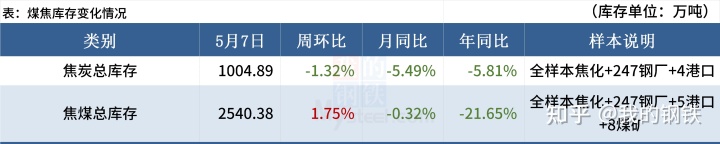
(三)废铝
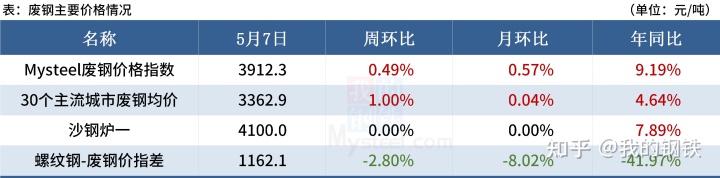
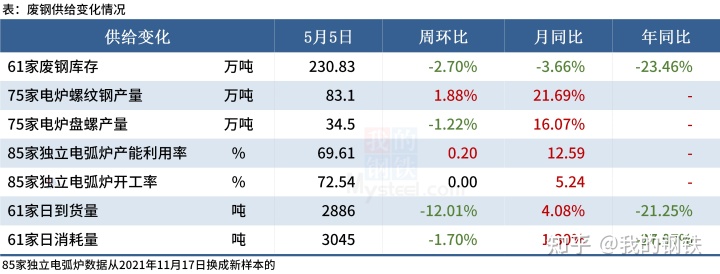
从蜗牛废料的差异来看,目前钢厂的生产压力正在加剧,钢厂处于巨额亏损的边缘。从废品差异来看,在铁矿石、焦炭价格大幅下跌的情况下,铁水价格突出,钢材需求依然不高。明显回暖,电弧炉钢厂生产积极性受到打击,废铝需求将受到一定限制。但受疫情影响,废铝产量和运输受限,废铝资源低迷。考虑到相关品种运行疲软,废铝将受到一定影响。基于以上,预计本周废铝市场价格以反弹为主。地区之间存在一些差异。
(四)空白
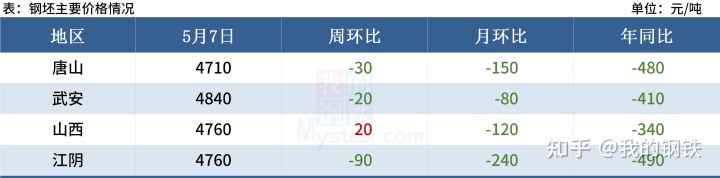
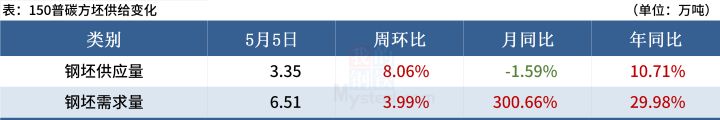
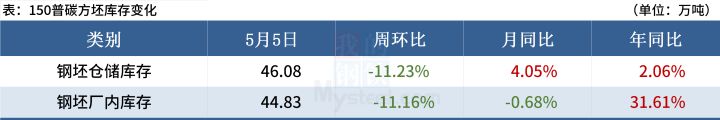
从市场情况看,疫情正在逐步减少和改善。部分城市积极复工复产。运输能力和刚性需求将逐步增加。此外,大部分调坯企业的内部库存都比较低。环境还是比较可以接受的。国庆期间,多部门发布利空消息,导致钢材需求预期良好,市场信心明显改善。同时,由于原材料端资源紧缺,价格保持低位坚挺,钢企成本倒挂局面还将持续一段时间。此外,国内另一方坯集散地——启东地区受疫情影响,港口处于封闭状态,且当地流通资源偏紧,可能对价格提供一定支撑。事实上,考虑到石家庄钢坯厂仍有大量库存,其消化节奏对钢坯价格有一定影响。此外,当地下游采购节奏也会影响整体价格走势。因此,综合来看,预计近期国外方坯市场或将呈现下滑态势。
三、各种钢材
(一)建筑钢
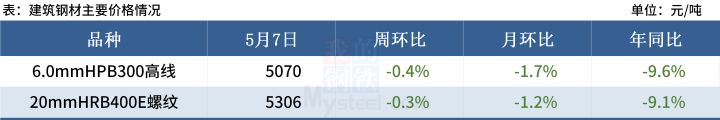
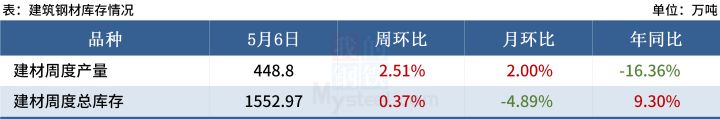
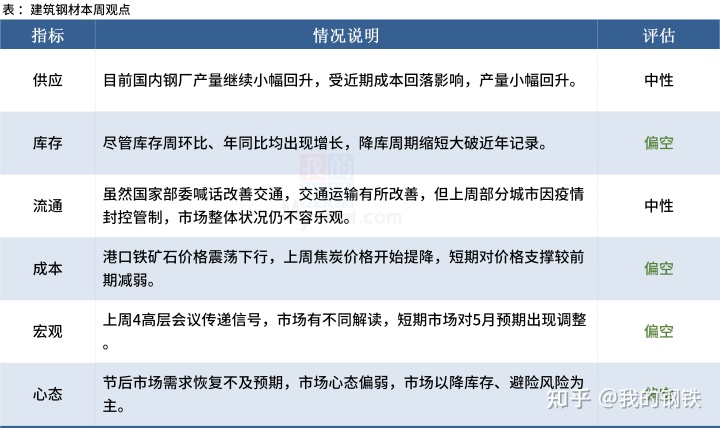
总体来看,市场受到多重刺激的干扰,预期有所调整。据悉,各地疫情反复发生,对市场需求造成持续冲击,导致各地停工复产交替,需求表现不佳,市场缺乏有效支撑。本周,市场博弈愈演愈烈。在新的利空消息或供需调整完成之前,钢价将继续承压下行。
(二)中钢板
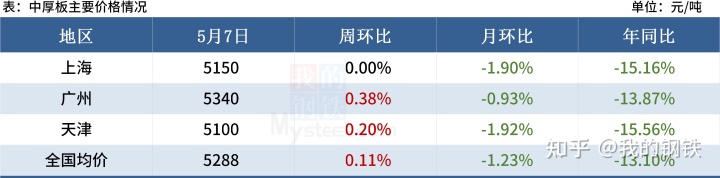
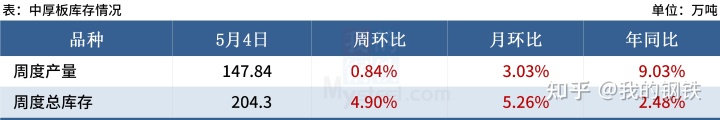
从供给看,近期中厚板产值稳中有升。涨幅主要是南方钢厂在原材料补仓后产值回升明显。叠加中板相对效益低于其他品种,生产优先抢占优势。而从5月份来看,产值还有一定的增长空间,主要是高价原材料压制了生产积极性,包括轧钢企业复工率,钢厂计划检修较多。
受疫情影响,中钢板主要集散地均处于货运控制之下。此外,由于南方港口运力不足钢铁协会cspi钢材综合价格指数,国庆期间各市场到货不多,库存增速均在万吨水平以内。. 工厂仓库持续积压,厂内短途到港运力有限,库存压力主要表现在上游端。
节后短期内将出现下游终端集中补货的现象,短线成交有保障。全年,主要看受疫情影响企业的复工进度。
综合来看,预计本周中期钢板价格将有跌有升。
(三) 冷热轧

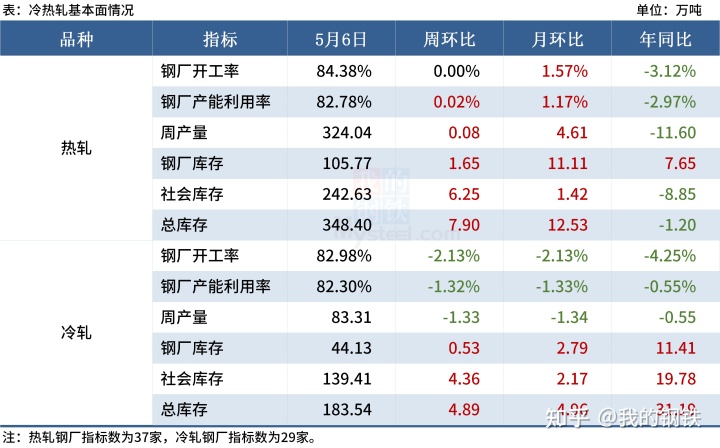
在供给持续偏低,但高端补库存、增加消费意愿不高的情况下钢铁协会cspi钢材综合价格指数,预计去库存的速度短期内难以推进;此外,市场交易者手中资源包围资金的问题将继续存在。逐步提高,实现意愿显露;因此,热轧现货价格将面临压力。但由于目前钢厂生产收入已经转负,对价格也有一定支撑,难有较大波动。
(四)碳钢
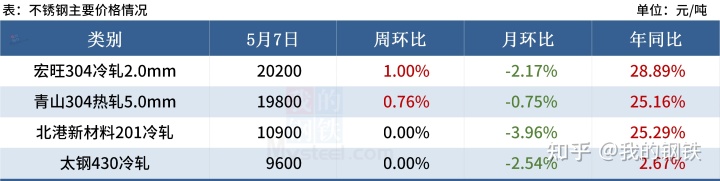
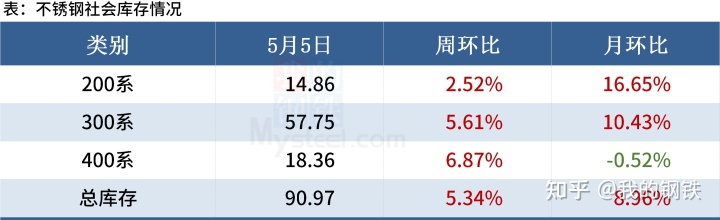
目前社会库存依然较大,流通资源充裕仍将抑制物价上行。此外,多地疫情反复,也会对货运造成很大影响,需求无法释放。





