


12月25日唐山钢城快报
今日早盘,唐山迁安钢坯出厂价较昨日稳定在3700元/吨,秦皇岛卢龙钢坯出厂价较昨日稳定在3700元/吨,仓库现货含税价报3770元/吨。 早间钢坯市场整体弱势,下游成品钢材价格走弱。
以下为唐山地区不同品种价格及成交明细:
【型钢】
唐山型钢厂:价格走弱,整体跌幅20-30元/吨。 目前主流钢厂报价工字钢4080元/吨,角钢4040-4050元/吨,槽钢4040-4060元/吨。 市场观望为主,厂家不乐观,整体成交量疲弱。
【带钢】
唐山145带钢市场:价格下跌20元/吨,主流价格3960元/吨,成交疲软。
唐山355带钢市场:价格较昨日下跌10%,主流现货价格3960元/吨。 远期市场价格与现货资源价格相同,成交量清淡。
[热轧、冷轧基材]
唐山平板市场:价格较昨日暂稳。 市场主流1500大开平板报价4020元/吨,锰平板报价4190元/吨。 观望为主,成交不佳。
唐山冷轧基材市场:价格暂稳,市场主流3.0*1010在4020元/吨; 3.0*1210 4020元/吨。 报价较少,市场冷清。
【中板】
唐山中厚板市场:价格较昨日暂稳,14-30普板报价4000元/吨,低合金报价4200元/吨。 报价占主导地位,但成交疲软。
【管道】
唐山焊管、镀锌管市场:唐山焊管价格下跌10%,镀锌管价格下跌30%,4英寸3.75mm新国标热镀锌管,唐山华旗报4970元/吨; 唐山华旗4英寸焊管报4270元/吨,成交疲软。
唐山市场:扣扣式钢管脚手架市场价格稳定,2.5m立杆5930-5950元/吨,0.9m横杆5750-5790元/吨,斜拉杆5510-5560元/吨,包括税收和称重。 价格保持稳定,成交一般。
【建筑材料】
唐山建筑钢材市场:价格下调10元/吨。 目前三级大螺纹价格3870元/吨,三级小螺纹4000元/吨,螺旋螺杆4040元/吨。 商家报价可议,成交一般。
【预测】
唐山钢坯直交成交疲软,仓库现货含税出库价在3770元/吨附近。 下游成品价格走软,整体成交疲软。 预计后市钢坯出厂价弱势平稳运行。
各品种全国市场库存
1、建筑钢材
本周全国建筑钢材价格弱势震荡。 具体来说,本周疫情的快速影响导致实际需求大幅下降。 此外,市场升水波动也导致投机需求活动下降较为明显。 但从宏观来看,中央稳中求进的基调依然坚定不移,正在积极扩大内需。 在不炒房的基础上促进房地产业平稳发展。 因此,市场偏好中长期预期。 这也导致短期市场节奏切换较快,市场波动也相对较大。 本周整体价格波动明显,弱势走势。
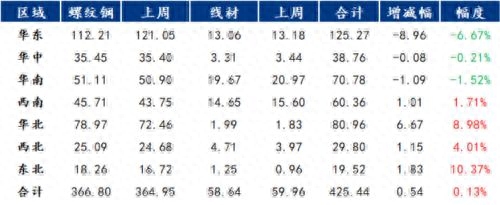
表1:全国建筑钢材库存汇总(12.16-12.23)
从供给来看:从目前钢企的生产状况来看,大部分都在抢冬储订单,保持一定的设备饱和度。 但随着新年临近,钢厂检修、减产的比例也在增加。 此外,虽然冬储已经到来,但考虑到利润相对一般、冬储生产周期较长,厂家增产的空间并不大。 预计下周产量将小幅下降。
从需求来看:目前,受疫情影响,终端需求建设效率下降,需求减弱。 虽然这种现象会逐渐缓解,但从时间上来看,后续需求弥补淡季需求的空间也非常有限。 此外,近期投机性需求活动的减少,进一步压缩了需求补充的空间。 预计下周全国需求仍将疲软。
从心态上看:随着时间的推移,供需疲软的基本面对当前市场影响较小,市场关注点更多是冬储。 从华东地区少数几家公布冬储政策的厂家来看,成本相对较高。 但对于现货商家来说,在更多钢厂政策出台之前,商家仍希望获得更低的冬储成本,导致价格继续上涨的动力不足。
综合来看,预计下周当地建筑钢材价格将窄幅波动。
2、热轧卷板
本周国内热轧板卷市场下跌。 全国24个主要市场3.0mm热轧板卷均价4200元/吨,较上周下跌59元/吨; 4.75mm热轧板卷均价4129元/吨,较上周下跌60元/吨。 吨。
华东市场:华东地区热轧板卷市场价格下跌。 截至发稿,普通碳素热卷主流报价4080-4100元/吨,1800宽卷报价4290-4300元/吨。 低合金主流报价4290-4300元/吨,低合金报价4400-4410元/吨。 本周现货价格小幅下跌,受市场影响,现货市场气氛有所下滑。 市场即期需求成交有所下降,库存略有增加。 目前市场供需情况表明钢材价格最新行情,供给快于消费。 当前,华东地区疫情影响持续加大,基础设施建设陷入停滞。 目前商家心态继续保持谨慎,短期内价格将呈现震荡结构。
华南市场:本周广州热轧板卷价格震荡下行,需求表现一般。 目前龙头钢厂4.75mm以上普通板卷价格在4100-4110元/吨之间,低合金板卷价格在4280-4300元/吨之间。 本周广州热卷价格较上周下跌100元/吨。 市场方面,本周在盘面震荡下行的影响下,市场心态也有所走弱。 另外,目前下游需求清淡,市场交投气氛有所减弱,全周商家报价逐渐下滑,但成交仍较为平均。 资源方面,本周新资源陆续到货,由于市场去库存速度缓慢,当地热轧板卷现货库存有所增加。 据同口径统计,目前当地热轧板卷现货库存为46.5万张。 吨,较上周增加4万吨。 综合来看,短期市场需求或将继续欠佳,且随着未来新资源的不断补充,预计下周广东热轧板卷价格将以盘整为主。
华北市场:本周黑色金属期货继续震荡下行,京津冀主要城市价格随期货波动下跌。 其中,天津热卷价格较上周下跌60元/吨,北京热卷价格较上周下跌100元/吨,唐山热卷价格下跌70元/吨。元/吨与上周相比。 邯郸地区热卷价格较上周下跌80元/吨,石家庄地区热卷价格较上周下跌90元/吨。 市场上,从供给端看,由于上周钢价快速上涨,钢厂生产积极性有所增加。 但有限的利润限制了产能的释放,短期内整体产量变化不大。 资源到货方面,受钢厂排产及出货影响,现货资源到货放缓,部分规格市场缺货。 需求方面,截至年底,北方大部分户外施工项目已停工,整体需求呈现季节性下降。 南方的情况也不容乐观。 随着疫情管控的全面放松,全国多地出现大规模疫情。 疫情感染也对施工进度产生了重大影响。 总体来看,当前现货供需矛盾并不强烈。 但随着终端消费进入传统淡季以及各地疫情蔓延,需求逐渐减弱,对热卷价格上涨构成压力。 综合来看,预计下周京津冀地区热轧板卷价格或以盘整为主。
表2:全国主要地区热卷库存变化(12.16-12.23)
下周预测:本周市场成交有所下降,短期内需求受疫情影响较大,消费有所下降。 市场投机订单总量较低,且多为获利锁定。 目前钢厂压力较上周没有明显变化,利润维持小幅亏损,但短期对产量影响仍有限。 展望下周,市场消费将继续维持低位,投机性消费以补库为主,供需矛盾将继续加剧。 下周价格将大幅波动,预计维持在3900-4000元/吨之间。
3、中厚板
本周全国中厚板价格震荡走弱,跌幅在0~80元/吨之间。
市场:
本周京津冀中厚板市场价格弱势下跌,成交清淡。 截至发稿,当地市场14-20mm普通中板价格为4020-4040元/吨。 供给方面,原燃料价格整体大幅上涨,导致钢厂利润仍未明显改善,生产积极性一般,钢厂提价意愿较为明显。 需求方面,北方部分工地已停工。 加之疫情防控政策调整,阳性感染人数增多,工地减员现象普遍,市场交投气氛较为清淡,需求基本进入淡季需求疲软的状态。 强预期与弱现实的交互作用下,市场心态谨慎。 综合预计下周京津冀中厚板市场价格将震荡走弱。
本周广州中厚板价格小幅波动。 以绍钢Q235B为例,目前主流称重价格为4330-4340元/吨。 其他柳钢、宝钢、鞍钢等称重价格为4260-4300元/吨。 价格比上周高。 下跌10-20元/吨。 市场方面,本周受行情下行波动和市场需求疲弱影响,多数商家心态有所减弱。 全周中厚板报价小幅下跌。 部分钢厂尚有议价空间,但实际成交仍较为一般。 资源方面,虽然南北价差随着调价逐渐恢复,但考虑到年前销售时间不多,且下游需求疲软,市场一直不愿意近期主动备货,随着去库存的缓慢,目前当地库存中厚板现货库存进一步减少。 据同口径统计,目前当地中厚板现货库存在18.6万吨左右,较上周减少2000吨。 综合来看钢材价格最新行情,考虑到目前市场需求表现不佳,且当地板材库存较低,预计下周广东中厚板价格将以盘整为主。
表3:主要城市中盘社会库存统计
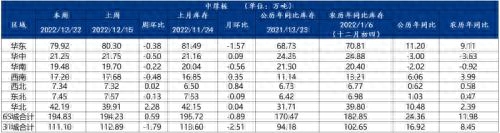
供应层面,本周开工率为81.54%,环比持平; 钢厂周实际产量143.01万吨,环比增加3600吨; 钢厂产能利用率87.95%,环比上升0.22个百分点; 钢厂库存78.82万吨,环比增加1.37万吨。 本周中厚板市场震荡下跌。 市场成交清淡,供应量略有增加。 资源方面,本周社会库存消化不佳,华北地区增量占主要比例。 本周市场开始弱势下跌,终端需求表现不温不火。 商家接单意愿不高,会有大量货源到达市场,对出货造成压力。 综合来看,预计下周中厚板市场或将继续下跌。
4、冷轧卷板
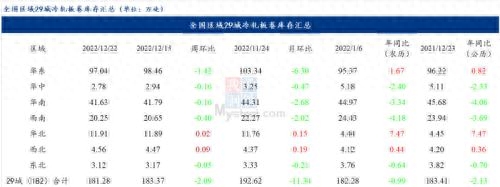
本周全国冷轧板卷价格小幅下跌,市场交易气氛较为冷清,库存继续下降。 短期来看,部分商家对后市仍保持谨慎观望态度。 从基本面来看,冷轧产量环比小幅下降,工厂仓库和社会仓库持续下降,商家多以低位出货,以减少库存为主。 市场方面,本周黑色期货市场震荡。 加之近期各地爆发新冠疫情,现货市场需求进一步疲软,部分市场甚至成交稀少。
表4:全国29个主要城市冷轧板卷社会库存统计
下周预测:
供给方面:根据近期钢厂调查,本周钢厂订货价格小幅调整,部分钢厂接单情况依然良好。 本周产量小幅下降,主要是部分钢厂开始对冷轧生产线进行年检。 。 预计下周样本企业周产量将维持在78万吨左右。
价格方面:预计下周全国冷轧板卷价格或将继续窄幅波动。 心态/需求方面:本周黑色期货市场震荡,且随着进入12月底,特别是当前新冠疫情集中爆发期间,现货市场需求进一步疲软,商家心态有所下降。由乐观转为谨慎悲观; 下游制造业有所推进 随着假期数量逐渐增多,消费可能会逐渐走弱。
综合来看:本周市场大部分商户受到疫情影响,到场率极低。 而且,当前下游制造业也受到疫情影响。 整体开工率较低,采购量明显减少,本周整体成交较差。 预计下周全国冷轧板卷价格或将继续窄幅波动。
5. 简介
本周型钢市场价格呈现高位回落走势,连续两周上涨。 型钢价格处于高位,明显高于贸易商冬储价格预期。 在淡季效应明显影响下,周中型材价格转为快速下跌,期货市场波动较大。 大、阶段性补库和投机性需求,价格出现一定程度的反弹,价格上涨后供需矛盾加剧,总体趋势仍是下行。 总体来看,全国主流城市角钢槽全国平均价格较上周下跌60元/吨左右,H型钢全国平均价格较上周下跌50元/吨左右。
在价格方面:
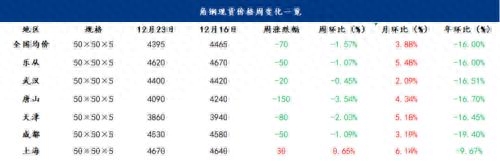
截至本周五收盘,全国主要市场均价情况:200*200H型钢全国均价3958元/吨,较上周价格下跌48元/吨; 588*300H型钢4098元/吨,价格较上周下跌43元/吨。 元/吨; 5#角钢4465元/吨,较上周上涨112元/吨; 16#槽钢4425元/吨,较上周上涨105元/吨; 25#工字钢4523元/吨,价格较上周上涨119元/吨。
表5:全国主要城市H型钢价格汇总(12.16-12.23)
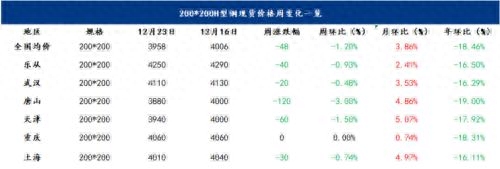
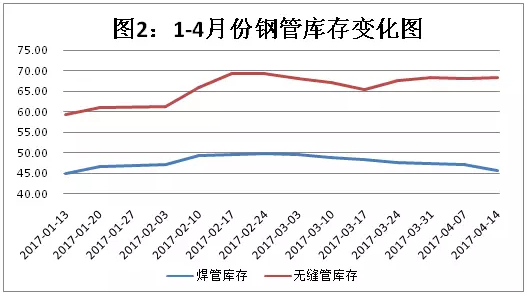
表6:全国主要城市角钢价格汇总(12.16-12.23)
供应端:目前开工率为35.7%,较上周(33%)上升2.6%,产能利用率为30.3%,较上周(27.99%)上升2.32%。 本周全国角槽产量37.25万吨,较上周(34.4)增加2.85万吨; 本周工厂库存100.91万吨,较上周(94.52)增加6.39万吨。
库存方面:型钢社会库存统计:本周全国角钢槽库存62.29万吨,较上周增加3.29万吨; 全国H型钢库存69.27万吨,较上周增加0.9万吨。
下周预测:
供给端:从供给端看,随着春节临近,长流程钢企开工正常,轧钢厂开工率小幅增长,供给压力未减。
库存方面:贡椒槽工厂仓库压力较大,去库存速度明显缓慢,制约了价格上涨; 连续两周消息面利好,期货与现价共振,钢价攀升至高位。 本周价格下跌符合一定预期。 总体来看,弱平衡的基本面仍将回归,供大于求矛盾依然突出,需求淡季效应显现,将难以继续支撑价格上涨。 综合预计下周国内钢材市场价格将走弱。
6、钢管
焊管:
价格:据数据显示,截至12月23日,全国28个主要城市4英寸*3.75mm焊管均价为4488元/吨,环比下降10元/吨; 4英寸*3.75mm镀锌管均价为5236元/吨,环比下跌20元/吨。 除南京市场外,其他多地市场价格均下跌10-100元/吨,市场回归现实。 但目前对高价资源的认可度仍较低,市场观望居多。
利润方面:以天津为例,本周焊管利润率为136元/吨,环比下降66元/吨,环比下降46元/吨。环比上涨,同比上涨24元/吨; 镀锌管利润275元/吨。 元/吨,环比下降80元/吨,环比下降43元/吨,同比上涨8元/吨。
供给端:疫情防控优化后,国内确诊病例激增。 本周管厂产能利用率明显下降,焊管产量明显减少,厂内库存持续上升。 供应面较上周明显减少。 焊管周产量32.76万吨,较前周减少3.36万吨,产能利用率60.46%,较前周下降6.20%。 目前市场正处于需求淡季,且受疫情影响,市场出货不佳,库存多为按需补充。 库存方面,社会库存整体小幅下降。 管材厂库存(包括镀锌管)继续上升。 本周工厂库存86.88万吨,较上周增加1.74万吨。
表7:全国主要城市焊管、镀锌管产量及库存汇总(单位:万吨)
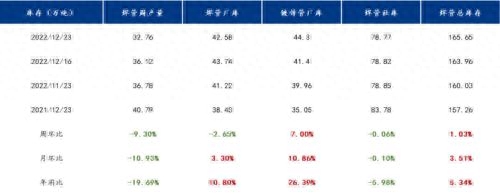
下周预测:
受疫情发酵影响,不少市场企业正常经营困难,出货受阻,冬储期已过半。 市场资源价格偏高。 贸易商并未看到库存积累,因此较为谨慎,重点回笼资金。 目前原料仍处于亏损状态,部分地区第四轮焦炭涨价已全面实施。 此举或可为下游成品价格提供一定支撑。 综合来看,在供需双弱的情况下,下周国内焊管价格或将震荡走弱。
无缝管:
价格:据库存数据,截至12月23日,全国28个主要城市108*4.5mm无缝管均价为5160元/吨,较上周下降5元/吨。 价格震荡走弱。 本周市场价格多数运行平稳,无锡地区价格上涨50元/吨,西北地区市场报价下跌30-50元/吨。
原材料方面:本周原材料价格出现弱势回调。 山东地区管坯价格环比下跌40元/吨,江苏地区管坯价格环比下跌10-30元/吨。 本周管坯交易气氛一般。
利润方面:山东管材出厂价格下跌,江苏管材出厂价格上涨。 从本周无缝管利润表现来看,山东、江苏无缝管厂利润表现不一,以20#热轧、Ф108*4.5mm无缝管为例,样本无缝管厂利润表现山东企业报价290元/吨,环比下降30元/吨。 江苏样本企业无缝管厂利润510元/吨,环比增加20元/吨。
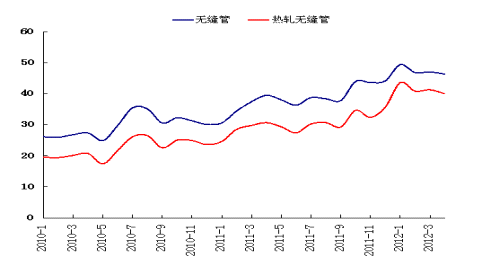
供给方面:本周无缝管厂开工率小幅下滑,产能利用率大幅下滑。 本周无缝管产量27.45万吨,环比减少2.17万吨; 本周无缝管厂产能利用率为59.65%,环比下降4.72%。 本周,大部分地区已进入疫情高峰期。 市场人员短缺,物流运输也受到明显阻碍。 华东地区山东大部分管厂纷纷下调无缝管价格,加快出货。 但整体市场成交仍偏淡。 本周无缝管厂库存为67.04万吨,较前一周减少6800吨,无明显变化。 管材厂采购原材料仍持谨慎态度。 本周原料库存27.82万吨,较上周增加1.61万吨。
库存:据对全国无缝管商库存情况调查显示,本周全国无缝管社会库存64.43万吨,环比增加8000吨,其中厂内库存67.04万吨吨,环比减少6800吨。
下周预测:
价格方面:本周期钢材价格震荡下行,原材料价格高位回落。 原材料成本面对价格的支撑减弱,价格弱势运行。
基本面:本周无缝管价格小幅下调5元/吨。 全国无缝管需求明显减少。 北方的工地基本停工。 南方地区建设压力更大。 年底即将来临。 再加上疫情的大面积侵袭,下游需求只增不减。 如果没有增加,则交易环节补货动力较差; 管厂产量略显不足,供应端依然偏紧,实际订单尚无支撑。 工厂库存消化缓慢,无缝管基本面或维持弱平衡。
心态上:年末大部分贸易商已售完货,正在结算。 一些企业因假期而关门。 据了解,元旦过后,市场基本面临“休市”局面。 贸易商心态一般,节前无囤货意向。
综合来看,当前供需基本维持弱势格局。 市场没有需求,钢厂也没有政策。 节前的无缝管市场或将延续目前的局面。 实际需求一再萎缩。 商业信心可能难以修复。 无缝管预计下周销售。 价格可能保持谨慎稳定。
下周的预测
供应方面,本周五种主要钢材供应量为920.48万吨,减少23.4万吨,下降2.5%。 除中厚板外,本周其他五种主要钢种均出现环比减产。 从类型来看,建材产量减少的主要原因是短流程停产比例增加,以及长流程企业季节性停产、不饱和生产; 板材企业受炉况不佳以及代表性钢企产品变化影响,导致供应量环比减少。 数量。 库存方面,本周五大钢材库存合计1282.55万吨,较前周增加17.13万吨,增幅1.4%。 国庆以来,五大钢材品种今年前4周涨幅符合预期。 主要原因是疫情缓解后,行业各方面都受到明显影响,导致市场成交分类不佳,加上下游需求和资源储存有限。 这反过来又导致库存上升。 消费方面,本周五大类周消费环比下降6.5%; 其中,建筑材料消费量环比下降10%,板材消费量环比下降3.8%。 The of the five major steel this week was by cuts and , and the flow of down, thus the month-on-month . Among them, the rate of was than that of panel , due to the of .
to the of steel , most of them are for and a level of . , due to the of , the start-up of is than that of sheet metal . At , in the north has come to a due to , and work in east and south China has also to slow down. , there is still some for and . As for , after the is , the the will the of from home, which will cause , , , and other chain links to be to a . , the of will in the later . , or . On the whole, to our 's , the for plate can still the of and , but the and of will move a and trend.
This from my steel





