文字阅读
本周国内钢材市场整体表现坚挺。 虽然前半周各品种稳中或下跌,但随着环保限产政策力度加大,后期低库存预期增强。 此外,期货市场大幅上涨。 后半周,从原材料到成品钢材普遍价格上涨明显,但高温多雨天气持续抑制需求,整体成交依然不佳。 那么,下周钢价是维持强势还是再次进入调整期,具体请看各品种点评:
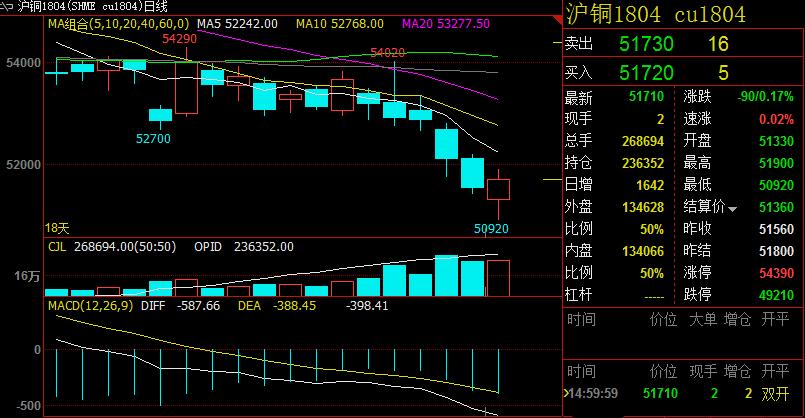
蜗牛期:蜗牛在此周期中不断上升。 日K线收四连阳,5日均线再次上穿10日均线。 KDJ指标向上交叉,MACD绿柱收窄。 综合考虑,在经历了前一周的震荡走势后,本周期已经突破并向上运行,明确了中短期上涨趋势8月份钢材市场价格走势,各项技术指标都在向好。 另一方面,由于没有明确的利好消息,且本周涨幅过大,多单存在获利了结的可能。 因此,短期蜗牛继续上涨的空间有限,存在小幅技术回调的可能性,但这并不破坏中期整体强势的格局。
从原材料来看:
铁矿石:本周矿石市场稳中上涨。 本周铁矿石期货表现良好,矿山成交量也非常高。 交易者之间的私人交易处于平均水平。 8月资源报价变化不大,下游还盘较强,表明下游对当前价格存在疑虑。 港口现货价格较上周同期上涨10-20元/吨,总指数上涨3美元。 国内矿石方面,受钢坯和国外矿石上涨影响,部分地区矿石价格上涨10-15元/吨,本周唐山钢厂采购价格逐步上调。 由于期货波动较大,钢厂对后市也采取观望态度,接货力度不大。 笔者认为,在目前钢材价格水平下,进口矿价格在55-60美元左右较为合理。 目前指数接近60美元。 若下周期货不继续突破,国外矿窄幅弱势调整的可能性较大,而国内矿则以稳为主,部分小幅补充上涨。
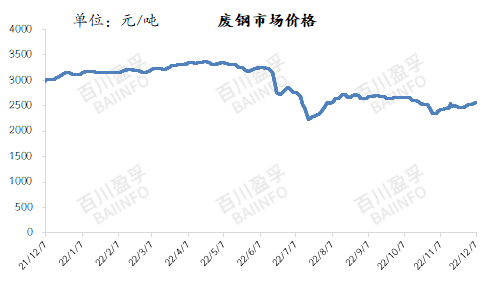
废钢:本周废钢价格涨跌互现。 本周期螺丝和方坯价格均呈上涨趋势。 但目前废钢市场受环保检查影响,继续跟随上涨趋势已不再明显。 市场情况:目前,中部地区河南省仍是环保督察的“重灾区”。 据悉,目前全省停业生产企业越来越多; 江苏、华东苏北地区二线电炉厂家也开始出现停工情况,因此接货价格也出现波动。 高后小幅下跌,目前江苏地区钢板主流价格1380-1430元/吨; 不过,虽然华北地区的环保一直在持续,但目前大部分厂家只是停止生产,继续收集。 另据悉,目前市场供应偏紧,加之受钢坯上涨提振,部分厂家想方设法拉货,采购价格上涨30-50元/吨。 目前唐山电炉厂优质料主流价格为1390-1400元/吨; 对于下周市场来说,预计环保刚刚波及的地区可能会延续小幅下跌,其他地区则根据自身库存情况在20-50左右窄幅调整。 。
钢坯:本周唐山钢坯风向标市场先稳后涨,较上周同期上涨70元/吨至2080元/吨。 本周前两天延续了上周末的平稳走势。 周三蜗牛价格大幅上涨,加上唐山地震40周年限产的猜测,价格大幅上涨50元。 周四蜗牛价格延续涨势,钢材成品也开始上涨。 商家采购钢坯积极性依然较高,钢厂持续拉涨。 由此我们可以看出,在需求极差的淡季,螺蛳对钢坯的影响是非常明显的。 如果明天蜗牛表现强劲,钢坯仍有小幅上涨的可能。 但周末无螺丝指引,钢坯上涨近百元,周末回调可能性较大。 下周进入8月份,轧钢厂将恢复生产,钢坯需求将逐步恢复正常,价格可能再次上涨。 综上所述,预计下周钢坯价格将继续宽幅震荡,或可能先涨后跌,预计幅度在50-100之间。
生铁:本周国内生铁市场平稳,幅度在20-50元之间。 近期山东地区铸铁成交量一般。 加之钢材市场震荡调整,商家心态不稳,部分铁厂销售价格小幅下调。 受河北环保验收影响,部分铸造厂停产,导致生铁需求减少。 加之正值高温多雨季节,商家出货不顺利,议价空间较大。 近期河南林州、山东济南等地球墨铸铁成交尚可。 铁厂库存仍处于低位。 部分厂家甚至出现订单未完成、售价上涨的情况。 受环保影响,山东、徐州等地区部分铁厂再次停产,导致市场炼钢资源紧张。 其他地区表现不温不火,不少商家不愿意调整价格。 目前他们处于观望状态,没有明显的积极推动作用。 预计短期内生铁市场将保持平稳运行。
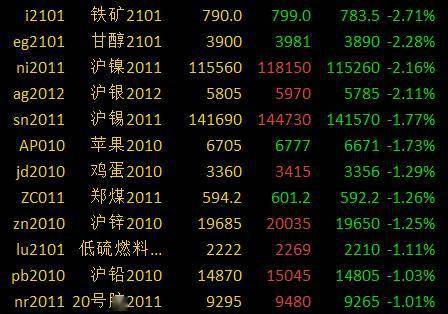
焦炭:本周焦炭价格继续上涨,市场成交尚可。 主流钢企继续上涨。 河钢、天津钢铁、新日铁均上涨30元。 龙头企业的崛起带动河北、山东价格小幅上涨。 此外,前期北方降雨较多,运输受阻,钢企库存稀缺。 厂家采购积极性增强,对焦化厂涨价的接受度更高,市场心态向好。 此外,环保督察组先后进驻内蒙古、河南、江苏等8省,开展了为期1个月的督察。 各地区均出现不同程度的减产。 其中,江苏焦炭企业限产至30%至50%,内蒙古开工率仅达到30%。 而河南限产30-40%的同时,国内焦炭资源供不应求,商家仍看好后市。 预计短期焦炭价格仍将稳中偏强。
长材产品:
建材:本周建材涨势落后,整体价格上涨30-80。 环保督察组进驻江苏,电炉钢厂被迫关停,加剧市场缺货预期。 受此提振,螺蛳后半周期走势强劲,下游补库积极性增强,导致价格上涨。 但高温天气仍抑制需求释放。 良好的市场成交局面难以维持,部分上涨过快的地区成交遭遇阻力。 考虑到月初资金压力有所缓解,预计下周涨幅将放缓,整体走势稳中偏强。
管材:本周管材市场以上涨为主,焊管上涨40-80元/吨,无缝管上涨50元/吨。 本轮上涨主要是由于北方唐山月底限产升级,导致部分成品资源紧缺; 加之原材料现货紧缺,成本持续上涨,使得整个成品钢管跟随上涨的可能性较大,上涨意愿较强。 8月初,随着限产的解除,未来供应将得到释放; 考虑到需求依然不佳,南方高温和北方降雨可能会加剧供需矛盾,从而抑制市场价格上涨趋势。 该地区高端资源肯定会出现回调。 从整个8月份来看,特别是中下旬,我们还是比较乐观的; 毕竟短期补库会集中,再加上需求的恢复。 而市场对旺季的预期将推动市场价格再次反弹。 因此预计短期内市场将由高位调整,先涨后跌,幅度在60-80元/吨左右。
优质特钢:本周特钢价格稳中上涨,涨幅在30-80元/吨。 货源紧缺之下,月底商家降价意愿并不强烈。 本周初价格总体稳定。 随着周中蜗牛市场的强劲上涨,空白蜗牛也随之跟进。 企业信心明显提振,价格逐步走强。 部分拉丝材涨幅超百元。 其余圆钢、冷镦、硬线品种均有50元/吨不等的变动空间。 只是规格和资源紧张明显增加。 月初临近,新一轮钢厂政策或将坚挺窄幅上调。 受此支撑,预计下周价格稳中震荡,但仍会上涨,幅度在30-50元/吨左右。
型材:本周型材市场先稳后涨。 唐山主流市场,钢厂停产持续,低迷的需求仍未改善。 周初型材市场继续维持清淡平稳走势。 随后,随着期货市场上涨、钢坯价格上涨,型材市场积极调动,型材价格持续上涨。 虽然市场仍是有价无市的局面,但并不妨碍价格上涨。 综合来看,本周型材价格先稳后涨,明显有价无市。 对于短期市场形势,多数厂家仍持相对谨慎的态度。 从基本面来看,需求不太可能立即改善,而唐山模具厂下周即将恢复生产,供应压力将明显增加。 即使目前钢坯价格相对坚挺,也对模具价格构成支撑。 但这种支持不会持续太久。 而且,中间贸易商也会采取更加保守、审慎的操作,这使得市场在当前的淡季很难有明显的好转。 预计下周市场将稳中小幅调整。
扁钢:
带钢:本周带钢市场以上涨为主。 受环保限产炒作影响,期货市场表现良好,商家心态逐渐好转。 此外,受唐山地区地震纪念活动限产影响,原钢坯价格大幅上涨,现货钢价大幅上涨。 市场对价格上涨的情绪强烈。 本周现货价格保持上涨趋势,华南地区市场价格较周初上涨80元,华东市场价格上涨40-60元。 受华北地区限产影响,报价稀缺。 龙头钢厂瑞丰高于上周。 一开始就涨了50元。 临近月底,商家仍以出货为主。 目前市场资源不多,但整体需求依然疲弱,需求跟进不足。 商家对未来持谨慎态度。 下周环保限产将解除,猜测将降温。 面对供需僵持局面,预计下周将以波动调整为主。
热卷:本周全国热卷震荡上行,华东、华北、华南等主导市场涨幅基本在70-90元/吨之间。 这一增长的主要原因是环保政策的加大。 近期钢厂停产限产,减轻了市场供应压力。 而在这种炒作之下,相关期货和原材料钢坯积极上涨,带动现货市场心态好转,资源价格普遍上涨。 鉴于北方阴雨天气和南方酷暑,下游需求疲软难以改变。 贸易商对后市仍持谨慎态度。 市场并未贸然将价格抬得太高,商家维持高位出货思路。 但由于终端仍在按单接货,市场整体低位成交尚可,但高层资源偏弱,且月底资金压力偏紧,部分贸易商仍可议价实际发货价格。 后市方面,考虑到资源供需形势持续疲软,且随着环保炒作降温,期货、钢坯继续上涨无动力。 预计下周国内热卷价格将维持高位震荡走势。
中盘:本周中盘总体平稳走强,较上周末有所走高。 周初市场价格窄幅调整,涨跌平稳。 唐山地震40周年虽有环保限产猜测,相关期货市场翻红,但涨幅较小,现货市场实际成交表现并不理想,不足为奇。 这引起了贸易商情绪的上涨。 周三、周四相关期货强势上涨,钢坯强势上涨,市场心态略有支撑。 中间商抬高了市场价格。 但考虑到月底临近,商家仍在适量出货。 主要是价格调整相对谨慎。 由于前期大部分地区出现大雨,钢厂生产和资源运输受到影响。 目前,商家普遍库存不多。 天气炎热,下游市场开工率不高,整体需求较为低迷,成交跟进不足,商家心态平平。 后市多处于观望情绪。 下周,北方环保限产将解除,炒作将逐渐消退。 在需求持续清淡的制约下,市场供需弱平衡,预计下周小幅震荡。
冷轧:本周冷轧市场继续强势。 具体来看,华东地区运行强势,鞍钢、宝钢、本钢等均上涨,幅度在50-70元左右。 目前市场操作多以市场走势为主,不敢轻举妄动,激进,生怕随时翻船。 不过,随着期货推高,商家心态逐渐好转; 华中地区历经动荡,历经巩固。 暴雨结束后,武汉迎来高温天气。 终端采购将进一步减弱。 商家报价多稳中有跌,长沙市场相对乐观。 随着出厂价格和资本市场的走强,国外资源仍在低位抢占份额; 华北地区强势上涨,其中天津资源连日上涨100-150元,邯郸、石家庄等地稍逊一筹,但仍上涨50-80元。此外,钢厂结算也有所上涨。过去了,市场不需要低价出售。 此外,龙头钢厂天铁的结算价也较高。 经销商普遍反映7月份将无利可图,只能指望涨价来弥补剩余资源。 但码头并未出现大批量操作。 周四下午高价无人关注,贸易商趁机尽力出货; 华南地区的柳钢、鞍钢变化不大。 武钢等前期没有上涨的资源,涨幅明显。 其中8月份钢材市场价格走势,唐钢受大户涨价影响,幅度在100元左右。 总体来看,高层成交略显疲软。 综合来看,限产的猜测将会告一段落。 若需求低迷,现货价格或将回归理性运行。 但随着月初资金的松动,幅度将有限。 因此,预计下周冷轧市场将继续震荡探底。
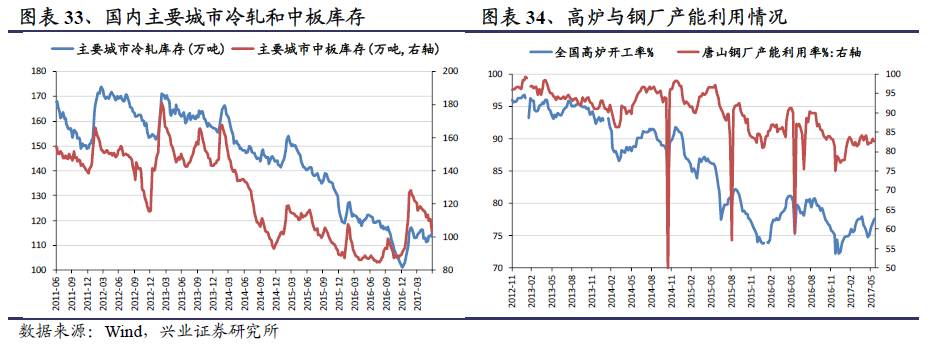
钢厂检修:由于近期钢价上涨,生产利润稳定,钢厂生产意愿较高,除部分年度例行检修外,主动进行检修的钢企相对较少。 但另一方面,由于中央环保督察组到来以及唐山地震40周年,政府的强制限产成为抑制钢铁企业生产的主要原因。 多地钢铁企业被迫减产或停产。 国内钢材供应因此稳中有小幅下降。 目前,政府对钢铁等重污染企业的限产措施短期内不会放松。 因此,8月初国内钢材产量或仍将维持小幅下滑。
微信号: