


文/现代货运报全媒体记者 孙慧 韩英 综合报道
介绍
去年以来,钢铁行业下游需求恢复不及预期,钢价自高位回落,但成本端依然处于低位。 钢铁行业利润空间受到挤压,“供小于求”、“利润下降”、“钢价企稳”等关键词成为对明年上半年钢铁市场的评论。 就下半年而言,随着复苏的持续,国外供需关系仍在逐步改善。 预计下半年钢价走势或好于上半年,波动幅度或缩小。
上半年表现不佳,下半年钢价或呈弱势走势
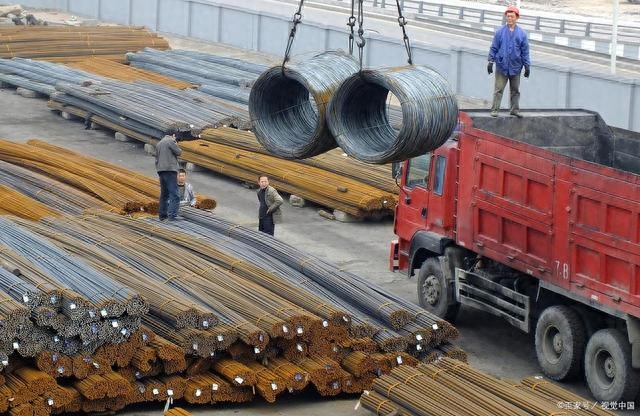
2023年上半年,钢材市场逻辑从经济强劲预期转向经济复苏不及预期,钢材价格由涨转跌,普通钢材绝对价格指数单价上涨约环比增长16.5%。 展望下半年,国外经济呈现疲软复苏,钢材消费常年低迷,钢价或将盘整反弹,整体重心继续下移。 从经济上看,我国经济稳中有降的基调没有改变,大规模刺激政策实施难度较大。 从行业来看,钢铁行业需求持续低迷,供需矛盾持续积累。 钢厂生产以减产为主,成本仍有增长空间,对钢价支撑较弱。 综合来看,下半年钢材价格走势将呈现弱势走势。 预计2023年下半年,普通钢材绝对价格指数单价在4000元/吨左右,环比上涨约5.1%。
2023年上半年市场总结
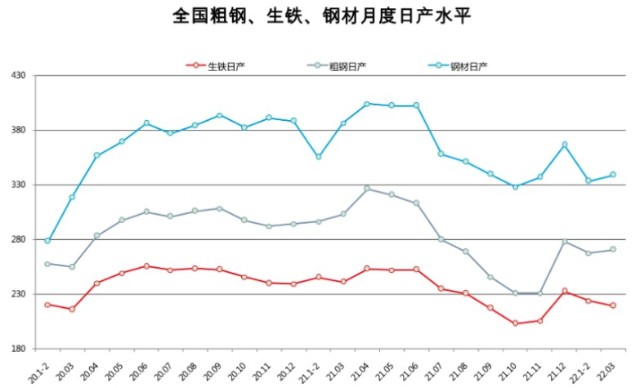
2023年上半年,钢材市场逻辑从经济强劲预期转变为经济复苏不及预期,钢材价格由涨转跌。
一季度钢材价格相对坚挺。 一季度,国外经济景气水平强力回落,市场主体信心持续恢复,钢材市场明显提振。 钢材供给缓慢下降,需求同比大幅下降。 供需结构改善带动钢材价格相对坚挺运行。
二季度钢材价格疲软。 首先,政府支出硬度下降,公民和企业扩表意愿不强,二季度经济复苏不及预期; 其次,需求复苏不及预期。 在产值高位背景下,钢厂减产,4、5月粗钢产值较上月大幅下滑。 下滑,叠加原材料供应放缓,产业链产生负反馈。 综合作用下,钢材价格大幅下跌。 二季度末,受宏观经济预期影响,钢材价格有所回落,但继续放缓。 总体而言,二季度钢材价格弱势。
2023年下半年钢铁市场展望
1、国外宏观经济新政策以“稳中求进”基调,海外通胀已接近尾声
下半年中国经济复苏同比动力面临减弱。 1-5月份,社会消费品零售产值18.76万元,比上月下降9.3%。 消费降幅明显恢复,对GDP拉动作用突出。 但上半年消费的复苏仍有大量疫后修复,后周期的房地产、通讯设备、汽车等小件商品消费始终低迷。 下半年经济增长动力有待进一步增强。
预计下半年新政策的重点将是:维护自修货币环境、修复就业市场、恢复公众信心、因城施策房地产政策、推出新一批房地产政策。新的政策性金融工具。
尽管日本通货紧缩压力尚未得到控制,但租金、交通等核心服务业以及汽车、烟草、卷烟等核心商品仍具有相对粘性。 未来加息和降息都将是一个渐进的过程。 主要原因是能源激励边际下调提高了通缩疗效,而需求激励并未明显降温,导致日本通货紧缩反弹存在不确定性。 美联储仍有可能在7月和9月继续加息,这将对大宗商品产生阶段性影响。
2、年中钢材需求疲软,对钢价支撑较弱
预计下半年,房地产竣工仍将是加码的重点,钢材需求整体仍将疲软。 下半年房地产行业的修复取决于居民收入预期的改善以及房地产新政策的空间。 目前,基数较高的城市仍有较大的限贷限购等新政策空间。 但在“高质量”基调下,大规模房地产刺激新政策难以落地,居民消费预期改善依然缓慢。 预计2023年,商品房销售环比小幅增长1%,竣工面积环比下降25%,新开工面积环比下降15%——当月。
展望下半年,资金将阻碍基建投资增长。 在政府债务高、收入低的背景下,预计2023年基础设施投资增长6.5%,基础设施用钢实物工作量增加。
与上半年相比,预计下半年我国汽车产销量仍有下滑的可能。 6月,住建部等五部门将推出新能源汽车下乡。 在拉动内需的战略下,不排除新政出台进一步刺激措施。 随着国外新能源汽车销量增长逐渐常态化,出口将成为新的下降点。 我国完整的新能源产业链让我国具有更大的出口优势。 预计2023年我国汽车产销量环比分别下降2.5%和2%。 其中,新能源汽车渗透率将超过30%。
预计下半年家电市场将继续以较高速度下滑。 主要原因是:房地产竣工端保持较快恢复速度。 按照房地产竣工到家电消费周期,一般需要六个月。 三季度,家电消费或将呈现“淡季不弱”的特点,这将促进家电生产。
预计下半年工程机械行业将持续建设。 房地产新开工难有明显改善,基建投资增速也将小幅回落。 预计国内工程机械销售仍难见起色。 出口保持坚挺,对内需增长有一定的对冲作用。 截至5月,挖掘机出口占比51.7%。 尽管出口蓬勃发展,但内需仍保持快速增长趋势。 预计下半年工程机械行业将继续探底探底,全年挖掘机销量环比增长18%。
预计下半年造船业将保持景气,全年三大指标将保持较高增长。 原因是能源运输船订单减少。 从1-5月船型交易结构来看,二氧化碳运输船(25%)排名第一,油轮(22%)排名第二,反映出国际能源贸易需求对航运的影响。情况。 贸易需求的变化。 减少了更换的需要。 经过20年的演变,上一轮大周期船厂(2003-2008年)生产的船舶已经进入加速老化阶段。 节能环保船型需求减少。 随着2023年IMO环保政策的实施,以及2024年对部分船舶征收碳税,将对环保船舶产生新的需求。 预计2023年船厂新接订单环比减少50%,船厂完工量环比减少18%,在手订单环比减少12% 。
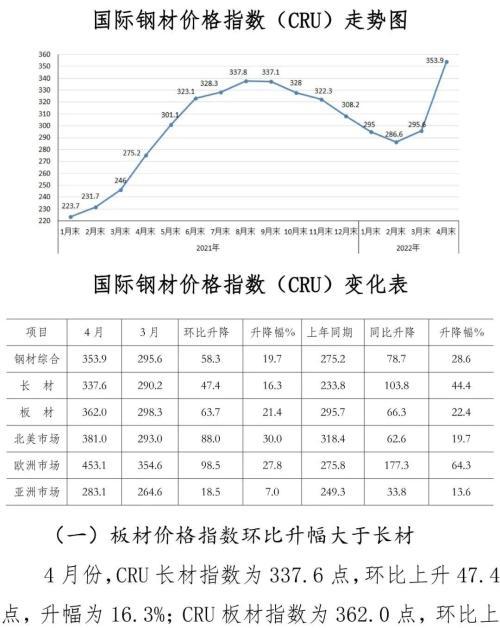
综合来看白沙洲钢材市场,从各行业钢材消费情况来看,房地产行业修复迹象仍不明朗,竣工端仍是加码重点,整体钢材需求依然疲弱; 基础设施投资增速逐步加大,支撑建筑钢材消费增量增加; 在扩大内需、提振消费的背景下,下半年汽车、家电行业有望向好; 工程机械行业仍处于周期筑底阶段,钢材需求疲软; 造船业保持高位发展势头,钢材需求将稳步增长。 总体来看,下半年建筑钢材难有起色,制造业钢材需求将稳步增长。 薄板消耗仍好于建材,全年钢材消耗将增长1.5%左右。
预计下半年钢材出口将面临收缩压力。 原因在于:全球制造业PMI持续疲弱运行,钢材外部需求或将受到抑制。 2023年6月,全球制造业PMI为47.8%,连续9个月高于50%,意味着全球经济波动下行趋势没有改变,将对后期钢材外部需求形成一定抑制。 国内外钢材价差明显缩小,我国钢材价格优势放缓。 4月份以来,海外与国内钢坯价差大幅下降,我国钢材出口报价优势逐渐放缓。 海外钢铁产值环比继续呈现下降,但降幅继续缩小,海外缺口有所回升。 综合来看,当前我国钢材出口的价格优势已明显减弱。 随着海外制造业的下滑以及钢材供应紧张的逐步缓解,后期我国钢材出口可能面临收缩压力。
3、需求疲软背景下,下半年钢材产量将以减产为主
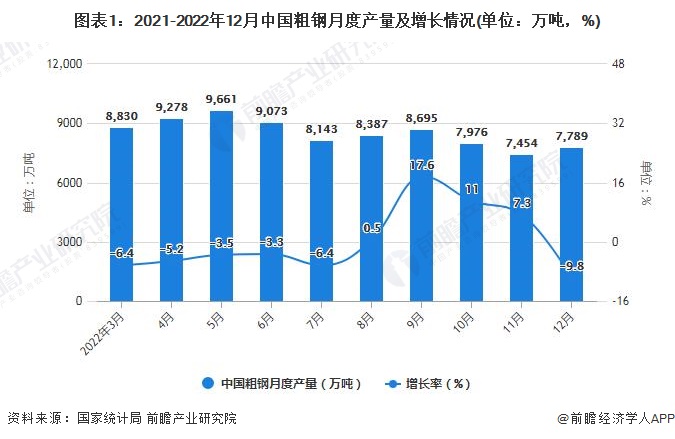
1-5月份,我国粗钢产量44463万吨,环比下降1.6%。 上半年,在宏观经济预期良好、钢厂吨钢利润、去库存超预期的背景下,钢厂生产积极性较高,推动粗钢产量大幅减少。
预计全年粗钢产值保持在10.18亿吨,与2022年基本持平。6-12月,我国粗钢产量57330万吨,减少7.11%万吨,较上月下降。 粗钢减少的主要原因是目前吨钢利润较今年大幅缩水且较低。 钢厂对企业利润高度敏感,在巨额亏损的情况下很难维持高产值。 此外,下半年钢材消费将继续低迷,供需矛盾将逐渐积累。 亏损严重的企业将率先减产。
4、原材料供应自养白沙洲钢材市场,对钢价支撑力度减弱
下半年,铁矿石价格将延续下行趋势。 下半年单价可能为100卢布/干吨,高点可能为90欧元/干吨。 供给侧减少。 目前四大煤矿2023年铁矿石发运计划与2022年基本持平,下半年为完成年度发运计划,发运量将保持在2022年全年水平。今年期间。 预计6-12月进口量环比下降1.6%。 部分国外煤矿投产或国内煤矿产量减少,环比下降5.8%。 需求面有所减少。 6-12月,海外生铁产值呈现下降趋势。 预计环比增长1.2%。 产量的减少将影响生铁产值的下降。 汇率变化和人民币贬值预期强烈,阶段性提振铁矿石价格。 综合来看,人民币贬值将阶段性利空铁矿石价格,但整体供给短缺的局面仍将持续。 预计铁矿石价格将呈现下跌趋势。 干吨。
在需求上升、成本下降的背景下,焦炭价格继续受到挤压,但企业盈利或将扩大。 供需基本面有所回升。 下半年生铁产值环比增长。 焦炭需求将上升,焦炭企业将减产以维持价格。 1-5月,全省焦炭产值2亿吨,环比增长2.6%。 2023年,全省焦炭产能将在净压力下减少800万吨左右,如果年底释放,将影响焦炭产值。 预计焦炭年产值可能在4.7亿吨左右。 成本端,焦煤供应自养,价格存在下跌空间。 但由于前期焦煤价格大幅上涨近千元,目前价格已高于2021年同期水平,但仍低于2020年同期水平,对焦煤价格造成挤压。焦炭公司的收入。 在季度长期协议价格上涨的情况下,焦煤价格将出现一定程度的上涨,焦炭企业成本下降,可能带动焦炭价格上涨,但涨幅规模不大,焦炭企业就会实现盈利。
经济疲软,在钢价、铁水成本下降的背景下,废铝价格暴跌。 去年以来,废铝经济效益不佳,华南、华东地区废铁缺口常年在-400~-600元/吨、-300~0元/吨之间。 废铝价格低于铁水成本,导致钢厂入炉情况明显减弱。 1-5月,废铝消费量环比增加近400万吨,影响了废铝供应。 未来随着钢厂减产,废铝消费量预计将继续上升,不利于废铝价格的提升。 据悉,铁水成本仍有进一步下降空间,钢厂叠加跌幅将进一步收窄废铝价格。
2023年钢价重心下移
展望下半年,国外经济呈现疲软复苏,钢材消费常年低迷,钢价或将盘整反弹,整体重心继续下移。 从经济角度看,我国经济稳中下行基调不变,保持自修货币环境,修复就业市场,恢复公众信心,分城落实房地产政策,推出新一批房地产开发政策。新的政策性金融工具。 从流动性来看,海外通货紧缩压力减弱,日本新货币政策处于过渡期,通胀接近尾声,对大宗商品价格的影响有所放缓。 从行业来看,钢铁行业需求持续低迷,供需矛盾持续积累。 钢厂生产以减产为主,叠加成本仍有增长空间,对钢价支撑较弱。 综合来看,下半年钢材价格将呈现弱势走势。
综合来看,预计2023年下半年普通钢材绝对价格指数单价在4000元/吨左右,环比上涨约5.1%。





